"Une grande partie de la sagesse conventionnelle prévalant dans les milieux financiers, largement adoptée comme fondement des politiques gouvernementales et partagée au sein des médias et du grand public, est fondée sur des analyses incomplètes, de simples hypothèses et de fausses analogies." (Traduction personnelle1.)
"Débarrassons-nous tout de suite des principes métaphysiques et des principes généraux invoqués par moments pour justifier le « laissez-faire ». Il n'est pas vrai que les individus possèdent un droit imprescriptible à une « liberté absolue » dans leur activité économique. Il n'existe aucune convention accordant un privilège éternel à ceux qui possèdent ou à ceux qui acquièrent des biens. Le monde n'est pas ainsi fait, les forces divines qui le mènent ne veillent pas à ce que l'intérêt particulier coïncide toujours avec l'intérêt général. Les forces humaines qui y règnent n'assurent pas davantage que ces intérêts coïncident toujours en pratique et on ne peut déduire avec raison d'aucun des principes d'économie politique que l'intérêt privé, même lorsqu'il est bien compris, assure toujours l'intérêt général."
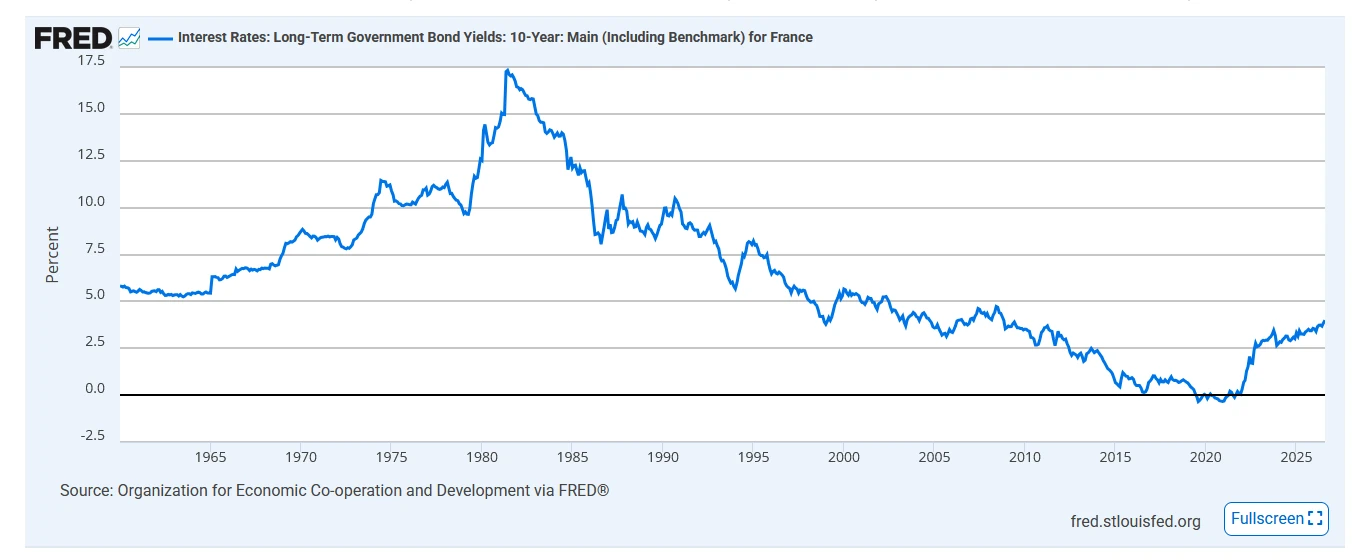
La dette publique française est omniprésente dans les débats et nul ne doute qu'elle occupera une place centrale dans la campagne présidentielle. Que ce soit dans les journaux, à la radio, sur les « chaînes d'info » comme sur les réseaux sociaux, économistes et pseudo-experts (hommes politiques, journalistes, conseillers en tous genres) se relaient pour nous expliquer en quoi elle est un problème, ses causes et proposer les solutions requises pour éviter que le pays ne connaisse un « scénario à la grecque » (sic), une authentique catastrophe financière. Le débat ne date pas d'aujourd'hui – il remonte à plusieurs décennies, mais la hausse des taux d'intérêt sur les emprunts publics à laquelle nous assistons (voir les graphiques en annexe), à juste titre, inquiète. Aussi la plupart des mesures préconisées par les uns et les autres ont-elles d'abord pour objectif de l'enrayer voire d'en inverser la tendance au plus tôt.
Une dette soutenable tant que la croissance dépasse le taux d'intérêt
On démontre en effet qu'une dette publique n'est soutenable – c'est un principe comptable – que si le taux de l'intérêt qui lui est assorti est inférieur au taux de croissance de l'économie, la « soutenabilité » de la dette étant définie par la stabilité du ratio d'endettement de l'État (calculé comme le rapport entre la dette publique et le PIB du pays) au-dessous d'un seuil fixé par avance (par exemple 60 %). En effet, tant que le taux de croissance de l'économie nationale (donc de l'ensemble des revenus) demeure supérieur au taux d'intérêt, la dette ne s'alimente pas elle-même en raison de taux d'intérêt exorbitants qui, mois après mois, ne cessent de l'alourdir. Autrement dit, cette condition préserve la nation d'un effet boule de neige initié et auto-entretenu par la mécanique même de la dette, qui est effectivement le pire qui puisse arriver à un pays : la dette publique « explose » (on parlera d'une crise de la dette) avec les conséquences que l'on sait (crash financier, panique, dépression, chômage, pauvreté, etc.).
En soi, une dette (publique comme privée) n'est « ni bien ni mal ». Tout dépend de ce qu'on en fait et de la manière avec laquelle elle est gérée. L'Histoire économique, et plus particulièrement celle du capitalisme moderne, confirme le rôle déterminant des dettes comme carburant nécessaire de toute économie en quête de croissance. Mais elle montre aussi qu'elles peuvent être à l'origine de problèmes économiques, sociaux et politiques graves. C'est pourquoi personne ne contestera que la dette publique puisse faire l'objet d'un débat. Mais encore faut-il qu'on en débatte vraiment, correctement, c'est-à-dire que l'on en discute tous les aspects et non quelques-uns seulement, les autres étant supposés négligeables, déjà réglés, ridicules, absurdes ou inexistants.
Financer la dette publique : une seule voie, celle des marchés ?
De ce point de vue, le débat auquel nous assistons en France (et ailleurs) est exemplaire. Les intervenants multiplient les diagnostics, les avis et les recommandations relatives aux impôts et/ou aux recettes publiques, parfois divergentes, voire diamétralement opposées. Mais au-delà des différences, il semble aller de soi pour tout le monde qu'il n'existe, pour un État, qu'une seule et unique façon de financer sa dette : par le recours au marché, en l'occurrence aux marchés financiers.
De fait, c'est la règle aujourd'hui. L'État français (comme beaucoup d'autres) est contraint de financer ses déficits budgétaires en empruntant sur les marchés financiers (concrètement les banques, les compagnies d'assurance, divers fonds de placement, pour l'essentiel), avec cette conséquence immédiate qu'il doit composer avec des taux d'intérêt qu'il ne maîtrise pas, car issus de la « libre » confrontation des montants demandés (par l'État) et offerts (par « le marché »). Des marchés financiers qui par surcroît sont désormais « mondialisés », d'où – et ce n'est pas le moindre des problèmes – une dépendance croissante vis-à-vis d'investisseurs étrangers (environ 56 % de notre dette publique est actuellement détenue par des opérateurs étrangers). Mais « aujourd'hui » est une chose, « toujours » en est une autre.
Le paradigme néolibéral, un choix politique et non une loi naturelle
En effet, cette manière de concevoir l'organisation du système financier s'inscrit dans un cadre de pensée (une doctrine, d'aucuns diront un « paradigme ») tout à fait singulier, à savoir une forme du « néolibéralisme ». Pour la doxa néolibérale (inspirée de la pensée d'auteurs tels F. Hayek et M. Friedman, pour ne citer que les plus connus), l'extension et la libéralisation des marchés sont les conditions sine qua non de la prospérité et du progrès. La logique marchande doit donc régir l'ensemble des activités économiques, à l'exception (et encore) des activités liées aux fonctions régaliennes de l'État (armée, police, justice). Cette vision du monde implique, ici, la libéralisation (déréglementation) du secteur financier à l'échelle du pays, ou, mieux, de l'ensemble des pays (la globalisation financière), et confie aux marchés le rôle central au sein du système de financement. Dès lors, la seule possibilité qui s'offre à l'État pour financer un déficit budgétaire est d'emprunter sur les marchés financiers, dont il devient tributaire, tant pour les montants levés que pour les taux d'intérêt qu'il devra payer, avec le risque, toujours possible, de taux qui « s'envolent » jusqu'à compromettre sa stabilité. Exactement la situation à laquelle nous sommes en train d'assister.
Ce paradigme s'est imposé dans les universités, et a commencé d'être appliqué aux États-Unis et en Angleterre au tournant des années 1980, en France avec les réformes de 1984 et 1985, où il n'a jamais été réellement remis en cause depuis, quelle que soit la couleur politique des gouvernants en place. L'Union européenne l'a pour sa part « gravé » dans ses institutions avec le traité de Maastricht (1993) et la plupart de ceux qui ont suivi (indépendance de la Banque centrale européenne, déficit budgétaire annuel et endettement public respectivement plafonnés à 3 et 60 % du PIB, obligation de financer les dettes publiques via le recours aux marchés). Et, à force d'être présenté comme « la seule alternative possible », il a fini par s'imposer dans les esprits comme une évidence, une loi « naturelle » contre laquelle, par définition, on ne peut rien faire d'autre que se soumettre et s'adapter.
Il ne s'agit pourtant, par définition, que d'un ensemble d'idées formant système, d'une idéologie parmi d'autres. Et en tant que telle, rien n'interdit de la discuter. De fait, l'Histoire comme la théorie économique (spécialement à partir des années 1930) réfutent le bien-fondé de la vision du monde « néolibérale » (voir la citation de Vickrey en exergue de l'article). Les Trente Glorieuses hier, la Chine aujourd'hui (il va de soi que signaler ce point n'implique en rien une quelconque adhésion à la doctrine et aux pratiques totalitaires du régime politique chinois) suffisent à récuser sa prétention à l'universalité et à convaincre que le mode de financement des dépenses publiques d'un pays n'est aucunement contraint par l'existence de lois naturelles implacables, mais qu'il résulte d'un choix politique revendiqué et assumé comme tel. Il n'y a rien d'évident, ou d'obligatoire, dans le fait de confier le financement de l'économie aux seuls marchés financiers. Une alternative existe. Le problème est qu'à de très rares exceptions près, elle n'est jamais mentionnée dans les débats, une omission pour le moins étrange, dont les raisons mériteraient d'être analysées.
L'alternative oubliée : règle d'or budgétaire et banque publique
Cette alternative propose une tout autre façon d'envisager la question. D'où un programme radicalement différent qui, dans ses grandes lignes, pourrait comporter les mesures suivantes.
D'abord inscrire dans la Constitution une « règle d'or » budgétaire (rien à voir avec celle régulièrement citée par les médias) qui obligerait le gouvernement, chaque année, à élaborer non pas un, mais deux budgets, le premier relatif à ses dépenses de fonctionnement, le second réservé aux investissements, avec pour règle que seul ce dernier serait autorisé à recourir à l'emprunt (le budget de fonctionnement serait pour sa part contraint à l'équilibre). La création ensuite d'une banque publique dont la mission exclusive serait de gérer l'endettement public requis pour financer l'énorme besoin d'investissements dont le pays a besoin, pour l'innovation, l'écologie et l'éducation, et sans lesquels, pour le coup, l'avenir de nos sociétés est plus que compromis. Elle aurait pour mission de drainer l'épargne d'investisseurs dûment choisis, pourrait recourir à la création monétaire si nécessaire, et, « last but not least », aurait autorité sur les taux d'intérêt, qu'elle imposerait, tout simplement, en appliquant la règle exposée plus haut (la condition de soutenabilité de la dette) de sorte que le taux d'intérêt soit toujours inférieur au taux de croissance de l'économie.
Ces premières mesures en appelleront d'autres, tout aussi profondes (radicales), impliquant, notamment, de revenir sur la sacro-sainte indépendance de la Banque centrale, de réintroduire un principe de séparation bancaire obligeant les banques à choisir entre l'activité de crédit et les activités strictement financières, et une planification digne de ce nom au service d'une vraie politique industrielle.
Un programme ni de droite ni de gauche
Ce programme n'est ni de droite ni de gauche. Il s'est toujours trouvé, à l'intérieur de ces deux camps politiques – et pas seulement en France –, des hommes et des femmes l'ayant approuvé, revendiqué et parfois même, en partie, réalisé.
Et il ne s'oppose par ailleurs en rien à « l'esprit » d'un capitalisme bien compris. Au contraire, puisque son but est de remettre l'économie « à l'endroit », avec un système monétaire et financier au service de l'économie réelle (les entreprises d'abord, l'État ensuite) et non l'inverse. Ce n'est pas par hasard que c'est toujours après une guerre ou une crise financière de grande ampleur qu'il connaît un regain d'intérêt…
Ses mesures paraîtront particulièrement contraignantes pour les acteurs du secteur bancaire et financier, d'abord, mais aussi pour quiconque leur confie son épargne (les ménages notamment). C'est sans doute là le fond de la question. La « vieille » question de savoir jusqu'où une société accepte et décide de laisser les individus libres de leurs choix dans l'exercice de leurs activités économiques. Question qui, elle aussi, reste sujette à débat (voir la citation de Keynes en exergue de l'article, qui était tout sauf un bolchévique).
Enfin, il est clair que leur mise en œuvre ne va pas de soi. Le programme comporte des risques (le modèle chinois en fournit plusieurs illustrations) et son incompatibilité avec les traités européens est évidente.
Mais dire d'un programme (d'une mesure ou d'une loi) que son application est compliquée est une chose, une autre est de l'ignorer, « d'oublier » d'en parler, et ce faisant de faire croire qu'il n'y a « aucune alternative » au modèle en place. La moindre des choses, quand on aborde ces questions, est de présenter et de discuter toutes les solutions a priori envisageables, sans en omettre aucune, pour que chacun puisse, en connaissance de cause, se faire une idée et marquer sa préférence.
La courbe ci-dessous présente l'évolution sur longue période (de 1960 à août 2026 du taux d'intérêt associé aux emprunts (à échéance de 10 ans) contractés par l'Etat français sur les marchés. La période débute en 1960 et s'achève en août 2026 (le taux atteint 4 %)
La courbe ci-dessous est un zoom de la première sur la période récente (septembre 2026).
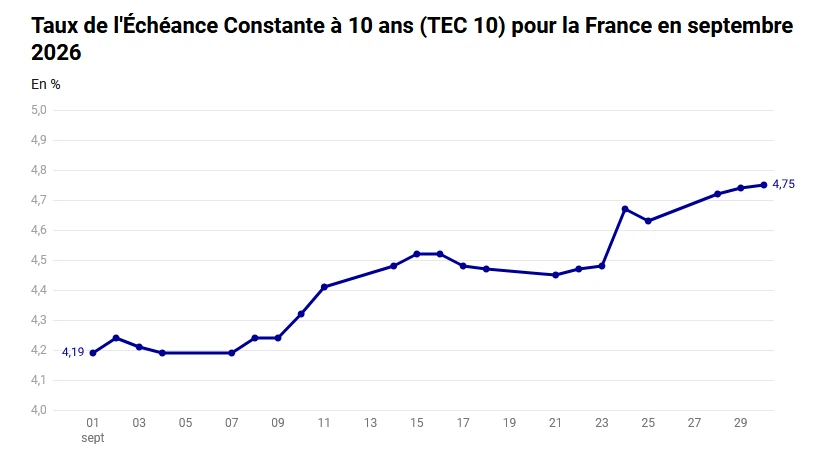
On la complète en ajoutant qu'au 2 octobre, le taux est de 4,90 % (source : France Trésor).
On ajoute que relativement au critère, crucial, relatif à la « soutenabilité » de la dette publique (un taux de croissance de l'économie supérieur au taux d'intérêt), il n'est plus respecté depuis 2025…
1 « Much of the conventional economic wisdom prevailing in financial circles, largely subscribed to as a basis for governmental policy, and widely accepted by the media and the public, is based on incomplete analysis, contrafactual assumptions, and false analogy. »