Et si les signaux annonciateurs d'une défaillance d'entreprise pouvaient être détectés des années avant qu'elle ne manque de trésorerie ?
Anticiper les difficultés financières est un enjeu majeur pour les credit managers et les professionnels de la finance. Au-delà des scores de crédit traditionnels et des états financiers, comprendre l'évolution du comportement des clients et identifier les signaux d'alerte précoces peut faire toute la différence entre subir une crise et la prévenir.
Dans ce nouvel entretien Parole d'expert, le Professeur Nick Wilson FCICM rejoint Luke Sculthorp FCICM, Directeur commercial Royaume-Uni & Irlande chez My DSO Manager, pour explorer la prédiction des défaillances d'entreprises, l'intelligence artificielle, le jugement humain et les opportunités ouvertes par la facturation électronique.
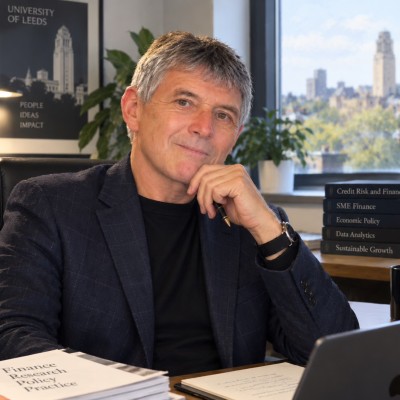
Leeds University Business School
Le Professeur Nick Wilson est professeur de Credit Management et de Finance à la Leeds University Business School et directeur du Credit Management Research Centre.
Fort de près de 30 ans de recherche sur le risque de crédit, les difficultés financières et les défaillances d'entreprises, il s'intéresse à l'analyse prédictive depuis le milieu des années 1990, époque à laquelle il commençait à utiliser des réseaux de neurones pour modéliser le risque de crédit et anticiper les faillites.
Ses travaux font le lien entre recherche académique et prise de décision financière concrète, et offrent un regard singulier sur la manière dont les entreprises peuvent identifier plus tôt les risques émergents et renforcer leur résilience financière.
Du credit management réactif à l'anticipation proactive du risque
L'évaluation traditionnelle du crédit repose largement sur des données historiques : comptes annuels, historique de paiement et scores de crédit externes. Si ces indicateurs restent importants, ils ne révèlent pas toujours comment la situation financière d'un client est en train d'évoluer.
Pour le Professeur Nick Wilson, ce qui distingue un credit management réactif d'un credit management proactif, c'est la capacité à comprendre la direction que prend le risque plutôt que de se contenter d'évaluer les performances passées d'une entreprise.
« Une fonction crédit réactive regarde ce qu'un client était : les comptes de l'an dernier, l'historique de paiement, le score de l'agence de notation. Une fonction réellement en avance sur le risque regarde ce que le client est en train de devenir. »
Cette approche prospective impose aux credit managers de suivre l'évolution des comportements de paiement, les tensions sur le besoin en fonds de roulement, la conjoncture sectorielle, le positionnement concurrentiel et l'environnement économique au sens large.
Un client peut paraître financièrement solide d'après ses derniers comptes publiés, tout en montrant déjà des signes de dégradation dans son comportement commercial.
L'objectif est donc de passer d'une évaluation statique de la solvabilité à un suivi continu du risque financier.
« Être en avance sur le risque, c'est agir sur la trajectoire, pas sur l'instantané. »
Défaillance d'entreprise : des signaux d'alerte visibles des années à l'avance
L'un des enseignements majeurs des recherches de Nick Wilson concerne le calendrier des difficultés financières.
Après avoir étudié les défaillances d'entreprises britanniques pendant près de trois décennies, à partir de vastes bases de données sur les sociétés et leurs dirigeants, il explique que de nombreux indicateurs de difficultés financières restent remarquablement stables dans le temps.
« Les difficultés apparaissent généralement deux ou trois ans avant la défaillance. »
Selon ses travaux, les difficultés financières deviennent souvent visibles dans le besoin en fonds de roulement et les indicateurs de bilan avant d'apparaître dans les chiffres de rentabilité.
Parmi les principaux indicateurs à surveiller :
- L'évolution du DSO et des comportements de paiement, qui peut traduire une pression croissante sur la trésorerie du client.
- La dégradation du besoin en fonds de roulement, révélatrice de besoins de financement croissants ou de déséquilibres opérationnels.
- Une dépendance accrue au crédit fournisseur, lorsque les fournisseurs deviennent une source de financement plus importante.
- Un recours plus important au financement bancaire, pouvant signaler une tension sur les liquidités disponibles.
- L'évolution du cycle de conversion de trésorerie, qui montre avec quelle efficacité une entreprise transforme son activité en cash.
Ces indicateurs sont d'autant plus importants qu'une entreprise rentable n'est pas forcément une entreprise financièrement résiliente.
« Nous voyons assez souvent des entreprises rentables et innovantes faire faillite. Elles ne manquent pas de commandes. Ce qui leur manque, c'est de la trésorerie au mauvais moment. »
Pour les credit managers, cela souligne l'importance de regarder au-delà du chiffre d'affaires et de la rentabilité pour comprendre la dynamique de trésorerie, la discipline de paiement et la soutenabilité du financement du client.
Au-delà des états financiers : identifier les signaux comportementaux
Les comptes financiers apportent des informations précieuses, mais ils ne constituent qu'une partie d'un dispositif efficace de suivi du risque de crédit.
Nick Wilson souligne également l'importance des indicateurs comportementaux, administratifs et opérationnels, susceptibles de révéler des difficultés financières avant qu'elles n'apparaissent dans les résultats publiés.
Parmi eux : le dépôt tardif des comptes, les réserves des commissaires aux comptes, les procédures judiciaires (county court judgments au Royaume-Uni), les changements de dirigeants et les variations soudaines de l'activité commerciale.
Pris isolément, ces événements ne permettent pas nécessairement de prédire une insolvabilité. Mais analysés en parallèle des données financières et des comportements de paiement, ils contribuent à une évaluation plus complète du risque client.
Nick Wilson attire aussi l'attention sur une source d'information que les organisations sous-estiment souvent : la connaissance et l'expérience de leurs propres credit managers.
« Le système d'alerte le plus précoce se trouve généralement au sein même de l'entreprise : c'est la connaissance qu'a le credit manager de son portefeuille clients et de son marché. »
Grâce à leurs échanges quotidiens avec les clients, les credit managers développent une compréhension fine des relations commerciales, des habitudes de paiement, de la conjoncture sectorielle et des changements de comportement.
Cette connaissance opérationnelle peut révéler des signaux d'alerte difficiles à capter avec des modèles financiers standardisés.
Croiser les données financières externes avec la connaissance interne des clients est donc essentiel pour obtenir une vision plus fiable et plus actionnable du risque de crédit.
L'intelligence artificielle en credit management : de l'analyse des données à de meilleures décisions
L'intelligence artificielle ouvre de nouvelles perspectives pour l'évaluation du risque de crédit, l'analyse prédictive et la détection précoce des difficultés financières.
Pour le Professeur Nick Wilson, les principes analytiques sous-jacents ne sont toutefois pas totalement nouveaux.
Dès le milieu des années 1990, il utilisait déjà des réseaux de neurones pour modéliser le risque de crédit et prédire les défaillances d'entreprises, bien avant que l'IA ne devienne un sujet grand public.
À l'époque, les principales limites tenaient à la puissance de calcul et à l'accès aux données. Aujourd'hui, des outils analytiques sophistiqués sont largement disponibles, mais les organisations restent confrontées à des enjeux de qualité, de cohérence, de pertinence et de fraîcheur des données.
L'IA peut aider les équipes crédit à traiter de grands volumes d'informations, à repérer des tendances et à détecter des changements de comportement chez les clients. Ses bénéfices concrets peuvent inclure une meilleure sélection des risques, une intervention plus précoce et des contrôles anti-fraude renforcés.
Pour autant, adopter une technologie ne se traduit pas automatiquement par de meilleures performances financières.
Une entreprise peut déployer des solutions analytiques avancées sans changer en profondeur la manière dont les décisions de crédit sont prises.
« Le rôle de l'IA est de démultiplier l'expertise crédit, pas de la remplacer. »
Pour apporter une réelle valeur, l'IA doit être intégrée à la stratégie de l'entreprise, à ses processus opérationnels et au travail quotidien des professionnels les plus proches de l'information client.
Le véritable enjeu n'est pas seulement d'automatiser l'analyse crédit, mais de transformer les enseignements analytiques en décisions rapides, éclairées et efficaces.
Pourquoi le jugement humain reste essentiel dans la gestion du risque de crédit
À mesure que l'intelligence artificielle gagne en sophistication, le rôle du credit manager évolue.
Plutôt que de simplement recevoir des scores ou des recommandations automatisés, les professionnels du crédit doivent contribuer activement à la conception et au fonctionnement des systèmes analytiques.
« Le professionnel du crédit doit être l'architecte du système, pas quelqu'un qui attend que le système lui donne une réponse. »
Cette vision place l'expertise humaine, la compréhension commerciale et la responsabilité professionnelle au cœur de la transformation digitale.
Les algorithmes peuvent identifier des corrélations statistiques et produire des évaluations de risque, mais des professionnels expérimentés restent indispensables pour interpréter les situations atypiques, comprendre les relations clients et décider de la réponse à apporter.
Nick Wilson pointe également un enjeu organisationnel : les projets technologiques sont parfois menés sans implication suffisante des équipes opérationnelles.
Lorsque l'expérience des credit managers est écartée de la conception des systèmes, les entreprises risquent de créer des expérimentations technologiques déconnectées plutôt que de véritables outils d'aide à la décision intégrés.
Réussir l'adoption de l'IA suppose donc une collaboration entre la direction, les spécialistes techniques et les professionnels du crédit.
« Un modèle peut faire tout le scoring, mais c'est une personne qui doit porter la décision. »
L'intelligence artificielle peut renforcer les décisions de crédit, mais elle ne supprime pas le besoin de jugement humain ni de responsabilité.
Facturation électronique : une nouvelle source d'information pour évaluer le risque de crédit ?
Le développement de la facturation électronique et des données financières structurées représente une autre transformation majeure pour le credit management.
Avec le Royaume-Uni qui s'oriente vers la facturation électronique obligatoire pour les factures soumises à la TVA à partir de 2029, et l'Union européenne qui fait avancer ses réformes de déclaration numérique avec l'initiative VAT in the Digital Age (ViDA), la manière dont les entreprises produisent et échangent l'information financière est en pleine évolution.
Si la facturation électronique est souvent abordée comme une obligation réglementaire ou administrative, Nick Wilson y voit une opportunité plus large pour la gestion du risque de crédit.
« C'est bien plus qu'une question de conformité. C'est potentiellement un changement majeur dans l'infrastructure de l'information crédit au Royaume-Uni. »
L'évaluation crédit traditionnelle repose souvent sur des états financiers qui décrivent la situation d'une entreprise à un instant passé.
La facturation électronique structurée pourrait progressivement offrir une vision plus actuelle des transactions commerciales, notamment des flux d'échanges, de la discipline de paiement, des tensions de trésorerie et des changements de comportement des clients.
Cette évolution pourrait aider les équipes crédit à identifier plus tôt les difficultés émergentes et à renforcer la prévention de la fraude grâce à des informations de facturation plus structurées et vérifiables.
Nick Wilson insiste toutefois sur le fait que la technologie seule n'éliminera pas le risque. L'accès aux données, les autorisations, la gouvernance et la conception des modèles resteront essentiels pour garantir un usage approprié de l'information.
L'adoption précoce de la facturation électronique pourrait-elle devenir un signal de crédit positif ?
Une perspective particulièrement intéressante soulevée pendant l'entretien porte sur le lien potentiel entre maturité digitale et solvabilité.
Nick Wilson suggère que les entreprises qui adoptent des systèmes de facturation électronique accrédités avant les échéances réglementaires pourraient envoyer un signal positif à leurs partenaires commerciaux.
Une adoption précoce pourrait indiquer qu'une entreprise dispose de systèmes organisés, de données transactionnelles plus transparentes et de la capacité à échanger des informations financières vérifiables.
Dans ce contexte, la facturation électronique pourrait passer du statut d'obligation administrative à celui de source d'information supplémentaire pour l'évaluation du crédit.
Plutôt que de s'appuyer exclusivement sur des informations financières rétrospectives, les credit managers pourraient de plus en plus exploiter des indicateurs plus récents de l'activité commerciale et des comportements de paiement, sous réserve d'accords de partage de données appropriés.
Ces évolutions pourraient contribuer à une approche plus dynamique du suivi du risque, tout en maintenant le besoin d'une gouvernance solide et d'une interprétation professionnelle.
L'avenir du credit management : allier IA, données et expertise professionnelle
Tout au long de l'entretien, le Professeur Nick Wilson revient à un principe central : la technologie doit renforcer la capacité des professionnels du crédit à prendre de meilleures décisions.
Interrogé sur le risque émergent que les entreprises sous-estiment encore, il cite la fraude alimentée par l'IA.
Il reste néanmoins optimiste quant à l'avenir de la profession, rappelant que le credit management a toujours su adopter les nouvelles technologies, et soulignant les opportunités liées à l'IA agentique.
Pour les credit managers, cette évolution crée de nouvelles responsabilités et de nouvelles opportunités.
L'analyse financière reste fondamentale, mais le métier exige de plus en plus de savoir interpréter des données comportementales, comprendre les réalités commerciales, travailler avec des outils analytiques avancés et transformer les signaux d'alerte en actions concrètes.
L'avantage concurrentiel n'appartiendra pas forcément aux organisations qui disposent du plus de données, mais à celles capables d'identifier tôt les changements significatifs et d'agir avant que les difficultés financières ne s'aggravent.
Conclusion : de la prédiction des difficultés financières à la protection de la résilience de l'entreprise
Les recherches du Professeur Nick Wilson offrent un éclairage précieux sur l'avenir du credit management.
Une défaillance d'entreprise est rarement un événement totalement inattendu. Dans de nombreux cas, les signaux d'alerte apparaissent bien avant qu'une entreprise ne rencontre un problème de liquidité critique.
L'évolution du besoin en fonds de roulement, les comportements de paiement, les indicateurs administratifs et la connaissance client peuvent tous contribuer à une détection plus précoce.
L'intelligence artificielle et les données financières structurées permettent d'identifier ces tendances plus efficacement, mais elles ne remplacent pas le jugement d'un professionnel expérimenté.
Le rôle du credit manager devient donc de plus en plus stratégique : anticiper le risque, interpréter l'information et aider l'entreprise à prendre des décisions éclairées avant que les problèmes ne deviennent critiques.
Finalement, l'avenir du Credit management ne consiste pas seulement à prédire quelles entreprises risquent de faire faillite. Il s'agit de repérer les signaux suffisamment tôt pour protéger la trésorerie, maîtriser l'exposition au risque et construire des relations commerciales plus résilientes.
Regardez l'entretien complet avec le Professeur Nick Wilson
Découvrez l'échange entre le Professeur Nick Wilson FCICM et Luke Sculthorp FCICM dans 7 Minute Empowerment, le podcast de My DSO Manager.
Signaux précoces de défaillance, rôle de l'IA dans la gestion du risque de crédit, jugement humain et impact de la facturation électronique sur l'avenir du métier : découvrez l'intégralité de l'entretien.
Merci d'avoir suivi cet entretien Parole d'expert avec le Professeur Nick Wilson. Découvrez d'autres regards d'experts sur le credit management, le risque client et l'avenir de l'Order-to-Cash.
 Restez connectés pour plus d'entretiens d'experts et de bonnes pratiques en credit management.