Mieux vaut prévenir que guérir. Cette maxime s'applique parfaitement aux métiers du credit management. Il est préférable d'identifier le plus tôt possible les risques financiers plutôt que de batailler dans d'aléatoires et coûteuses actions contentieuses à la suite d'impayés avérés.
C'est l'objet même de l'analyse crédit. Elle doit être mise en oeuvre dès qu'un prospect est identifié, afin de protéger la situation financière de votre entreprise, puis être actualisée pendant la relation commerciale.
Le credit management comporte deux dimensions complémentaires : la première, préventive, concerne l'évaluation et la sécurisation du risque d'impayé ; la seconde, curative, concerne le recouvrement des créances et le pilotage de la performance (DSO, BFR, etc.).
La seconde est tributaire de la première. C'est lors de la négociation commerciale que sont définies les conditions de paiement, les garanties éventuelles et les clauses contractuelles. La prévention du risque crédit consiste donc à réaliser une analyse de qualité avant la vente et pendant la relation commerciale.
Qu'est-ce qu'une analyse crédit ?
L'analyse crédit est une évaluation globale de la relation commerciale en cours ou à venir avec un client. Il s'agit d'un exercice à la fois financier et commercial qui contribue à définir, sur le long terme, la relation entre un vendeur et un acheteur. Elle prend en compte plusieurs éléments complémentaires qui déterminent les risques auxquels le vendeur peut s'exposer.
1. L'acheteur
- Analyse de son bilan, de son compte de résultat et des informations financières récentes.
- Comportement de paiement : respect des engagements, retards et litiges.
- Références commerciales : potentiel, positionnement sur le marché, ancienneté.
- Forme juridique, actionnariat, dirigeants et secteur d'activité.
2. Son environnement
- Risque sectoriel : secteur en crise ou porteur ?
- Risque pays : contexte politique, économique et réglementaire.
- Risque de change, dès lors qu'une transaction implique une exposition à une devise étrangère, y compris dans certains échanges au sein de l'UE.
- Évolution de la conjoncture et de la demande.
3. L'opportunité de vente
- Importance stratégique de l'affaire et niveau de marge.
- Effet sur la trésorerie, le BFR et les fonds propres du vendeur.
- Possibilité de sécuriser l'affaire : assurance-crédit, garantie bancaire, crédit documentaire, acompte.
- Équilibre contractuel et obligations du vendeur.
L'analyse crédit n'est pas qu'une simple analyse financière. Elle va bien au-delà ! Elle prend en compte l'ensemble du contexte commercial pour déterminer les risques encourus par le vendeur lorsqu'il accorde du crédit à l'acheteur.
L'analyste crédit synthétise ces informations pour obtenir une « photographie » des risques (points faibles) et des éléments confortant l'opportunité commerciale (points forts). Il propose ensuite des solutions pour rendre le risque acceptable, conformément à la stratégie de gestion du risque de l'entreprise.
Son rôle est d'être une force de proposition : identifier et limiter les risques permet de prendre l'affaire et facilite le développement commercial. Il devient ainsi l'allié des vendeurs dans leur recherche de chiffre d'affaires.
En intervenant très tôt, il oriente les efforts commerciaux vers les prospects solvables. Cela évite de perdre du temps et de l'argent pour gagner des clients qui ne paieront pas leurs factures !
Quelle est la finalité de l'analyse crédit ?
Au bout du compte, l'analyse crédit aboutit à la détermination des conditions de paiement, à la mise en place de garanties, à la fixation d'une limite de crédit et à l'insertion de clauses protégeant le vendeur dans le contrat.
| Décision | Question à trancher | Exemple d'action |
|---|---|---|
| Limite de crédit | Quel encours maximal accepter ? | Fixer un plafond cohérent avec la solvabilité et les commandes prévues. |
| Conditions de paiement | Combien de temps financer le client ? | Négocier un délai adapté, un acompte ou des paiements par étapes. |
| Garanties | Comment rendre le risque acceptable ? | Recourir à une assurance-crédit ou une garantie appropriée. |
| Contrat | Quels risques encadrer ? | Clarifier les obligations, les conditions et les recours. |
| Suivi | Quand réévaluer la décision ? | Réexaminer les risques si l'encours ou les comportements changent. |
Exemple : une affaire rentable, mais risquée
Un prospect souhaite commander pour 200 000 € avec un paiement à 60 jours. La marge est attractive, mais sa structure financière est fragile et son historique fait apparaître des retards de paiement.
Refuser l'affaire n'est pas la seule solution. L'analyste peut proposer un acompte de 40 %, une garantie couvrant le solde et un suivi rapproché de l'encours. Il ne s'agit pas de dire oui ou non à une vente, mais de trouver les conditions qui la rendent acceptable pour l'entreprise.
L'analyse crédit dans le processus de vente
Elle doit intervenir dès la prospection et les premières offres. Une analyse réalisée après la livraison ou l'apparition des premiers impayés arrive trop tard pour modifier les conditions essentielles de l'affaire.
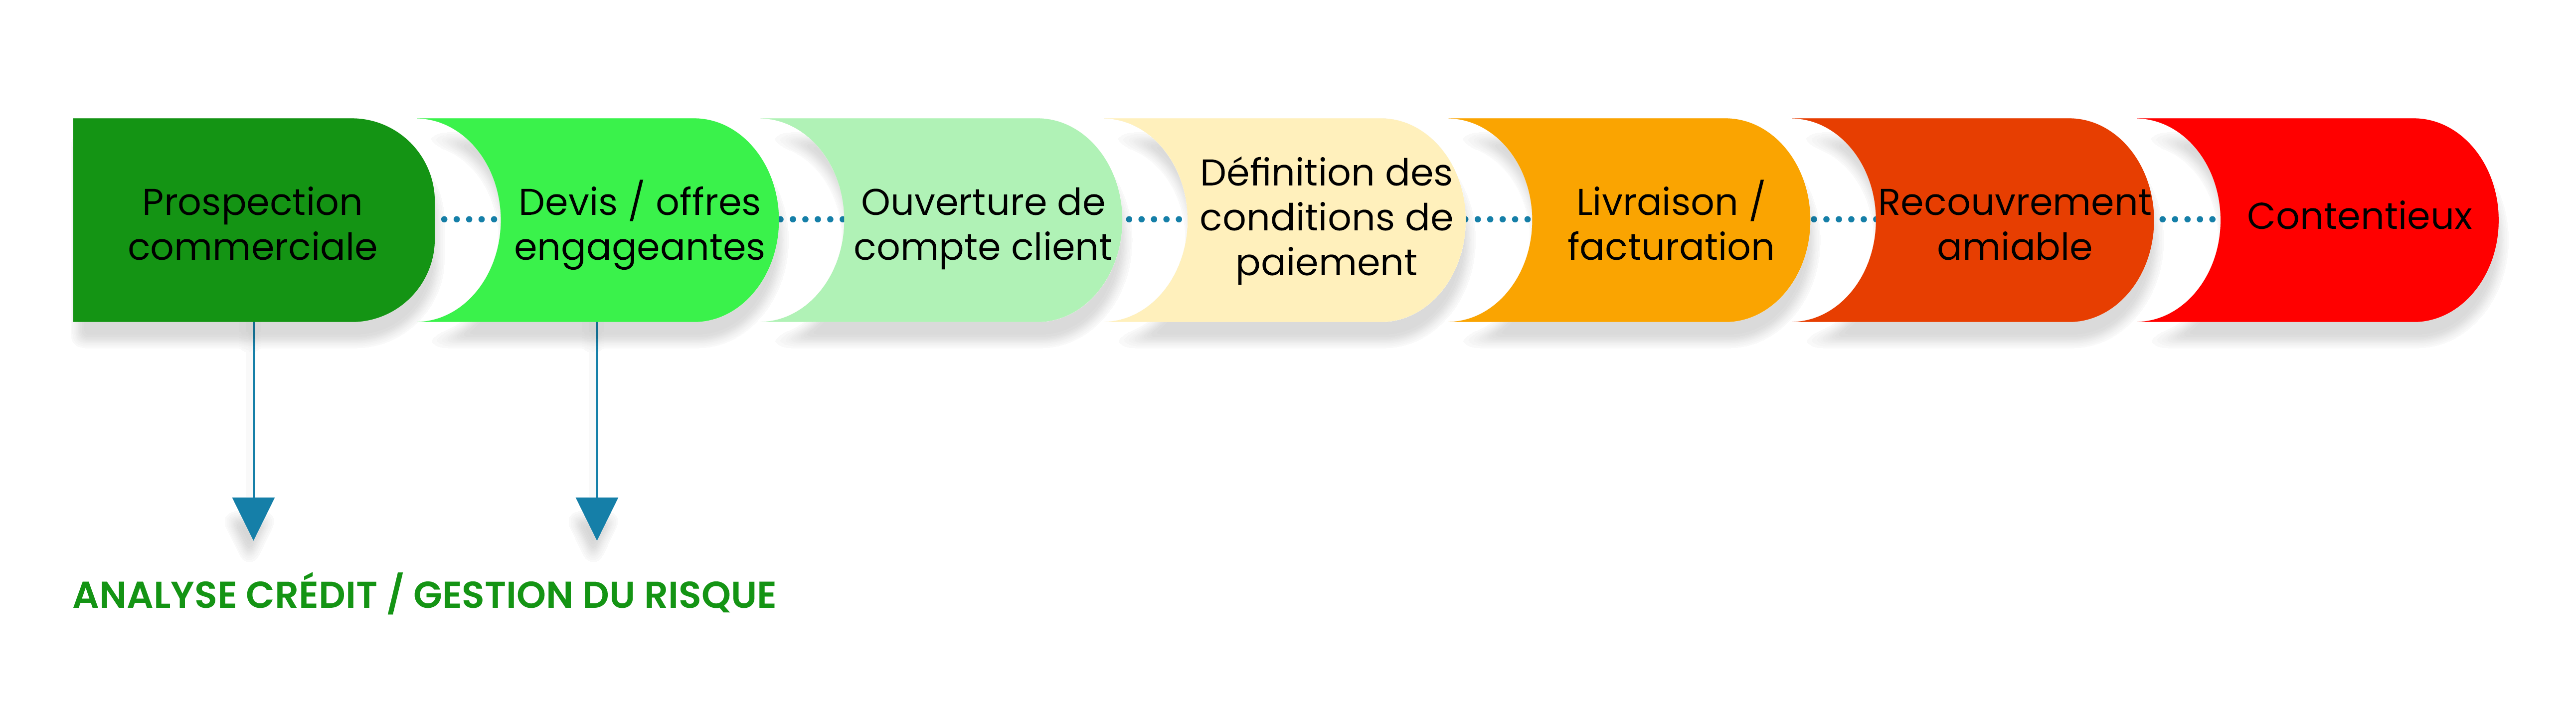
L'analyse doit également être mise à jour : un client solide peut se fragiliser, et un client initialement risqué peut améliorer sa situation. La fréquence des révisions dépend du risque, des encours et des événements observés.
Qui s'occupe de l'analyse crédit dans une entreprise ?
Selon la taille de l'entreprise et son secteur d'activité, elle peut être réalisée par un analyste spécialisé, un Credit Manager ou une personne formée appartenant au département financier : directeur financier, comptable, etc. Cette fonction doit être rattachée à la Direction financière, tout en travaillant en étroite collaboration avec les commerciaux.
Il n'y a pas de taille d'entreprise minimale pour inclure cette fonction. Elle concerne toute société vendant à d'autres entreprises. Selon le nombre et la typologie des clients, elle nécessite quelques heures par mois ou plusieurs personnes à temps plein.
Dans les grandes entreprises, l'analyste crédit reporte généralement au Credit Manager. Celui-ci s'appuie sur les analyses pour échanger avec les commerciaux et les clients, négocier les solutions et valider les décisions relevant de sa délégation. Voir également Risque crédit : qui décide ?.
Digitalisation et intelligence artificielle : des outils au service de l'expertise
À l'heure de la digitalisation des processus de credit management, les analyses crédit peuvent être en grande partie automatisées grâce à un logiciel interconnecté. Il devient possible de rapprocher les informations financières, les encours, les historiques de paiement et les données commerciales, puis de les exploiter pour réaliser des scores, déclencher des alertes et appliquer les stratégies définies.
L'IA peut aider à traiter ces informations et à identifier les dossiers qui méritent une attention particulière. Mais la supervision et l'analyse humaines restent indispensables, notamment pour les clients clés et les affaires spécifiques. Les outils ne connaissent pas nécessairement toute la réalité de la relation commerciale. La technologie soutient l'expertise : elle ne la remplace pas.
Pour poursuivre l'analyse
La qualité de l'analyse crédit dépend avant tout de celle des informations disponibles. Pour approfondir chaque étape :
S'informer sur ses clients
Collecter les informations financières et comportementales pertinentes.
Analyser le compte de résultat
Comprendre l'activité, la rentabilité et la capacité d'autofinancement.
Comprendre et analyser le bilan
Apprécier la structure financière, le fonds de roulement et la trésorerie.
Calculer les ratios clés du bilan
Affiner l'évaluation de la liquidité, de la solvabilité et de l'autonomie financière.
La notation crédit permet ensuite de formaliser les critères d'évaluation et de mieux harmoniser les décisions.
