La valeur corporelle nette (VCN) est un indicateur particulièrement pertinent en analyse crédit. Elle permet d'apprécier la surface financière d'une entreprise en neutralisant la valeur comptable de ses actifs incorporels. Elle peut notamment servir de repère pour déterminer le niveau d'encours que l'on accepte de lui accorder.
Par exemple, les procédures crédit d'une entreprise peuvent prévoir que la limite de crédit accordée à un client ne dépasse pas un certain pourcentage de sa VCN. Cette approche ne remplace pas une analyse complète, mais elle a le mérite de confronter le risque pris par le fournisseur aux ressources financières tangibles de son acheteur.
Qu'est-ce que la valeur corporelle nette ?
La VCN cherche à mesurer ce qui reste des capitaux propres d'une entreprise lorsque l'on exclut les actifs incorporels : fonds de commerce, brevets, licences, frais de développement immobilisés, etc. Elle répond à une question très terre à terre : sur quelle assise financière peut-on raisonnablement s'appuyer, sans compter sur des valorisations immatérielles parfois difficiles à concrétiser ?
Cette approche est volontairement prudente. Elle ne signifie pas que les actifs incorporels n'ont aucune valeur. Un brevet, une marque ou un logiciel peuvent constituer des actifs majeurs, parfois plus précieux que les immobilisations physiques. Mais leur valorisation et leur liquidité peuvent être incertaines, en particulier lorsqu'une entreprise traverse des difficultés.
Attention : la VCN n'est ni la valeur marchande de l'entreprise ni le montant qui serait effectivement récupéré en cas de liquidation. C'est un indicateur comptable retraité, à interpréter avec les autres éléments de l'analyse crédit.
Comment calculer la valeur corporelle nette ?
Le calcul repose sur les montants nets comptables inscrits au bilan. Deux formulations équivalentes peuvent être utilisées :
Calcul à partir de l'actif
VCN = Total de l'actif net − Actifs incorporels nets − Total des dettes et autres passifs non compris dans les capitaux propres
Calcul à partir des capitaux propres
VCN = Capitaux propres − Actifs incorporels nets
La seconde formule est la plus directe lorsque le bilan présente clairement les capitaux propres. Pour retrouver l'équivalence avec la première, il faut bien retrancher l'ensemble des postes du passif autres que les capitaux propres, et pas seulement les emprunts bancaires et dettes fournisseurs.
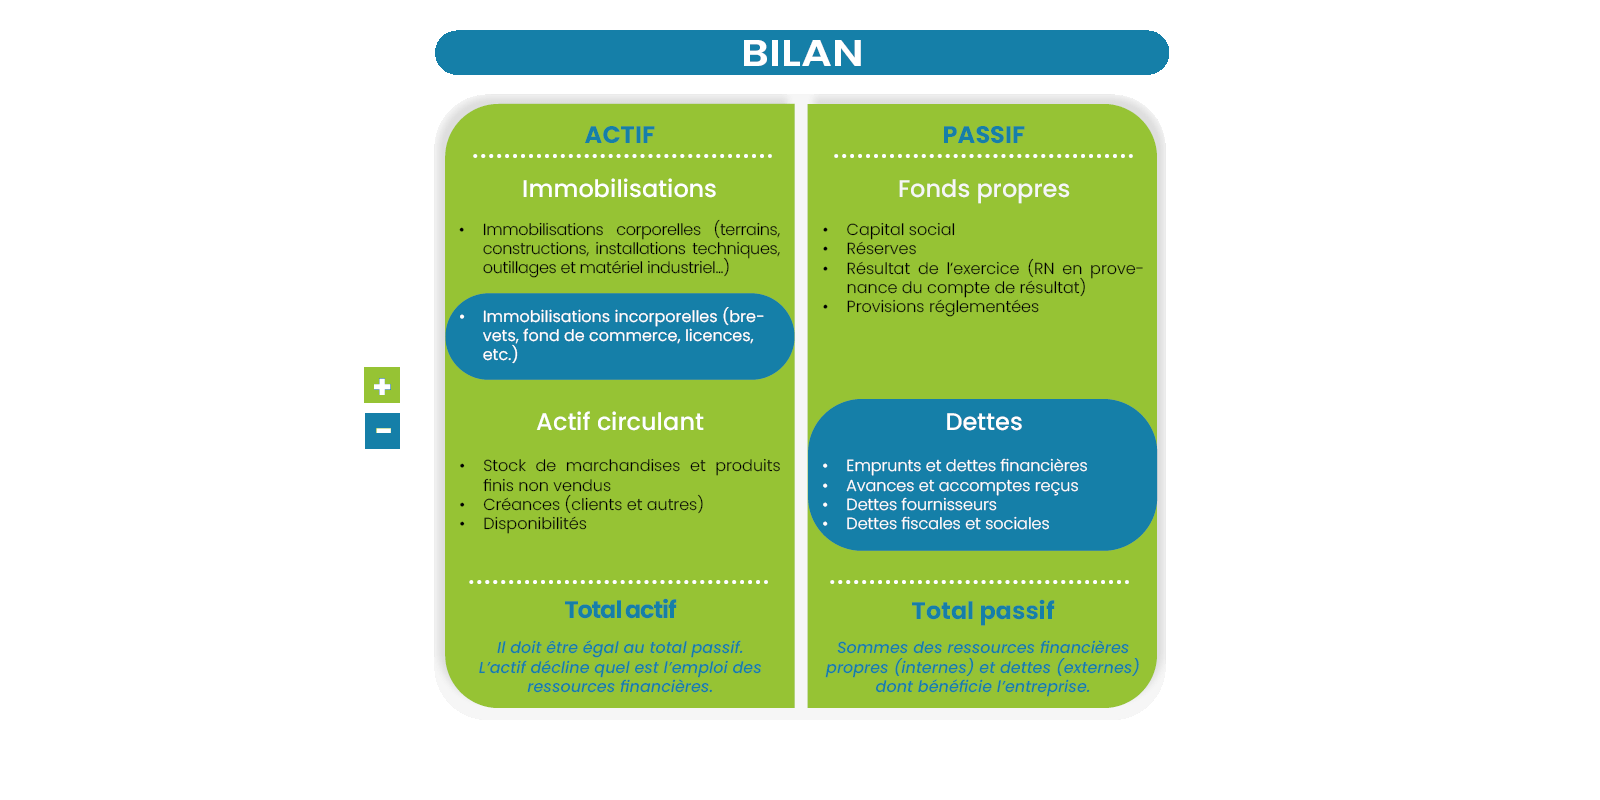
Exemple de calcul
Une entreprise présente les éléments suivants à son bilan :
| Poste | Montant |
|---|---|
| Total de l'actif net | 5 000 000 € |
| Dont actifs incorporels nets | 1 200 000 € |
| Dettes et autres passifs hors capitaux propres | 2 800 000 € |
| Capitaux propres | 2 200 000 € |
| Valeur corporelle nette | 1 000 000 € |
VCN = 5 000 000 − 1 200 000 − 2 800 000 = 1 000 000 €, ou, plus simplement, 2 200 000 − 1 200 000 = 1 000 000 €.
La qualité du bilan : un préalable indispensable
Une VCN n'a de sens que si les postes du bilan sont représentatifs de la réalité. Or la valeur comptable ne correspond pas toujours à la valeur économique, et encore moins à la somme que l'on pourrait récupérer rapidement.
- Stocks : des marchandises obsolètes ou invendables peuvent rester survalorisées.
- Créances clients : des factures anciennes, litigieuses ou irrécouvrables peuvent nécessiter une dépréciation.
- Immobilisations corporelles : leur valeur nette comptable peut différer sensiblement de leur valeur de revente.
- Passifs : certaines obligations ou risques peuvent ne pas être correctement reflétés dans les comptes.
Si, par exemple, une entreprise comptabilise 300 000 € de stocks sans valeur réelle, la VCN calculée à partir de son bilan peut être surestimée d'autant. Il faut donc examiner les ratios et les pièges du bilan, et ne jamais considérer la formule comme une garantie.
Pourquoi écarter les actifs incorporels en analyse crédit ?
Les actifs incorporels ne sont pas tous difficiles à valoriser, et certains peuvent être vendus. Cependant, leur valeur dépend souvent de facteurs externes : évolution technologique, concurrence, réglementation, perspectives commerciales, capacité à trouver un acquéreur, etc.
Un brevet peut avoir une valeur importante aujourd'hui et devenir obsolète demain. Un fonds de commerce peut se déprécier fortement si la clientèle disparaît ou si le marché se retourne. En analyse crédit, nous cherchons surtout à savoir si une entreprise sera capable de payer ses fournisseurs dans quelques semaines ou quelques mois.
Or une valorisation incorporelle, même parfaitement justifiée sur le plan comptable, ne constitue pas nécessairement une ressource mobilisable pour payer une facture à échéance. C'est la raison de son exclusion dans le calcul de la VCN.
Comment utiliser la VCN pour fixer une limite de crédit ?
Accorder un délai de paiement revient, pour le fournisseur, à financer temporairement son client. La question est donc simple : combien puis-je lui prêter sans mettre mon entreprise en danger ?
La VCN fournit un repère. Un encours représentant 80 % ou 100 % de la VCN du client constitue, dans la plupart des situations, une concentration de risque considérable. Et même 50 % peut être excessif !
Ma recommandation : ne pas fixer, en règle générale, une limite de crédit dépassant 50 % de la VCN. Il s'agit d'un plafond de prudence proposé comme repère de gestion, et non d'une norme universelle ou d'un seuil garantissant l'absence de risque. Selon le profil du client, un pourcentage bien inférieur sera nécessaire.
Avec une VCN de 1 000 000 €, ce repère conduit à ne pas envisager plus de 500 000 € d'encours sur ce seul critère. Mais cela ne signifie absolument pas que 500 000 € peuvent être accordés sans risque. Il faut encore confronter cette valeur à la trésorerie, à la rentabilité, aux autres dettes fournisseurs, au comportement de paiement et aux besoins commerciaux réels.
Le risque de devenir le banquier de son client
Imaginons une entreprise dont la trésorerie est déjà tendue. Si un fournisseur lui accorde un encours très important, celui-ci risque de devenir son principal bailleur de fonds. Il ne pourra plus se désengager sans provoquer de nouvelles difficultés chez son client.
Il se retrouve alors face à un dilemme cornélien :
- Réduire ou supprimer la ligne de crédit : la décision peut précipiter les difficultés du client et transformer l'encours en impayé.
- Continuer à le soutenir : le fournisseur accepte des retards et augmente parfois encore son exposition, sans certitude d'éviter une procédure collective.
À l'inverse, une petite entreprise dotée d'une excellente structure financière, d'une trésorerie confortable et d'un comportement de paiement irréprochable pourra justifier une appréciation différente. Le même pourcentage de VCN ne signifie pas le même risque pour tous les clients.
Les limites de la VCN
La VCN est un indicateur de structure financière, pas un indicateur direct de liquidité. Une entreprise peut disposer d'une VCN élevée et manquer de trésorerie pour régler ses fournisseurs. Inversement, certains modèles économiques peu capitalistiques peuvent présenter une VCN faible tout en générant des flux de trésorerie solides.
Une VCN négative est un signal d'alerte à analyser, mais ne permet pas à elle seule de conclure à une cessation des paiements. La valeur de liquidation peut également être très différente de la VCN comptable, car les actifs sont parfois vendus avec de fortes décotes et des coûts supplémentaires.
Il est donc indispensable de compléter l'analyse par le compte de résultat, le bilan, la liquidité, les flux de trésorerie, le comportement de paiement et les perspectives de l'entreprise.
Conclusion : un repère utile, pas une décision automatique
L'analyse crédit comporte intrinsèquement une part de jugement. L'utilisation de la valeur corporelle nette ne change pas ce constat. Elle apporte cependant un repère simple et pertinent pour mettre en perspective les risques financiers pris par le vendeur.
La bonne question n'est pas seulement « combien vaut mon client ? », mais « quel risque puis-je raisonnablement prendre pour développer mon activité avec lui ? » La VCN contribue à y répondre, à condition de ne jamais l'isoler du reste de l'analyse.