L'intelligence artificielle promet de révolutionner le Credit Management. Mais au-delà des discours marketing, où se situe réellement la performance ?
À retenir
- 1L'IA est un outil au service d'une politique crédit, pas une stratégie en soi.
- 2La vraie transformation du Credit Management vient de l'interconnexion des systèmes et du temps réel.
- 3L'IA démultiplie la performance seulement si les données, les processus et les règles métier sont solides.
- 4Le Credit Manager ne disparaît pas : il devient l'architecte et le pilote de ses processus.
Un jour, un chef de projet de mon équipe a posé l'équation (erronée) suivante :
Business Intelligence (BI) = Intelligence Artificielle (IA)
En simplifiant on obtient : Business Intelligence = Intelligence Artificiel soit Business Artificiel (BA).
C'est effectivement l'une des facettes de l'IA.
Dans notre secteur d'activité, le Credit Management, de nombreux acteurs ne parlent plus que d'IA, comme si la gestion d'un des processus les plus importants de l'entreprise, l'order to cash, pouvait se résumer à cette seule technologie. Cela porte un nom : l'IA washing, ou l'IA marketing. Mais où sont passées l'intention, la politique crédit de l'entreprise, la technicité et l'expertise nécessaires pour maîtriser les multiples dimensions de ce métier ? Notre site Etre payé / Credit Management Tools, qui vise à vulgariser le Credit Management pour tous, contient plusieurs centaines de tutoriels sur ce métier. Et il est pourtant loin d'être exhaustif.
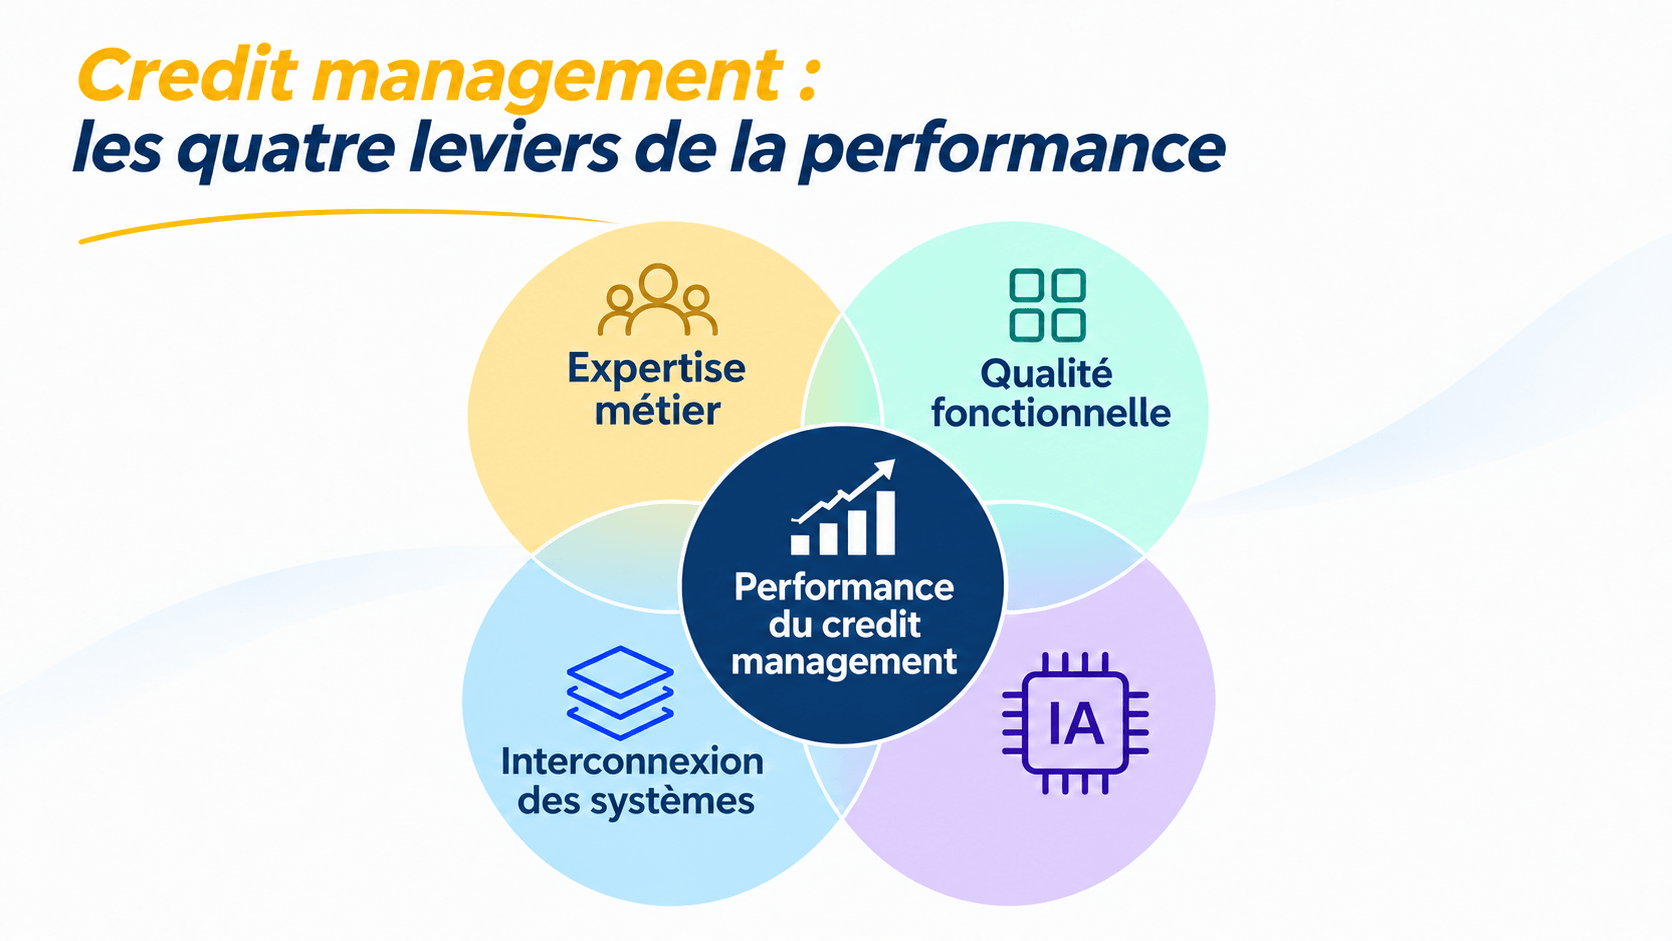
Philippe Wieczorek, directeur du MIAI Cluster IA de l'Université Grenoble Alpes, me disait récemment : « Je ne monterais pas dans un avion piloté par une IA. » Philippe Wieczorek, directeur du MIAI Cluster IA Est-ce à dire que l'IA est inutile dans un avion ? Certainement pas. Les technologies d'assistance et d'automatisation y jouent déjà un rôle considérable. Mais elles s'inscrivent dans un système conçu, maîtrisé et supervisé par des professionnels qui en assument la responsabilité. Ce principe s'applique en Credit Management. L'IA ne définit pas la politique crédit d'une entreprise, ses objectifs de trésorerie, son appétence au risque ou les arbitrages qu'elle souhaite opérer entre développement commercial, rentabilité et satisfaction client. Elle peut contribuer à éclairer ces décisions et à les mettre en œuvre. Mais elle ne saurait se substituer à l'intention stratégique qui les guide. L'intelligence artificielle n'a de valeur que si elle sert une intelligence métier. Et plus les outils deviennent puissants, plus leur maîtrise exige des compétences élevées. Le Credit Manager doit désormais étendre son expertise au-delà des domaines traditionnels de son métier, vers la compréhension et l'exploitation des technologies les plus avancées pour mettre en application sa stratégie et atteindre ses objectifs. Ne nous trompons pas. L'essentiel de la valeur ajoutée d'un logiciel de credit management tel que My DSO Manager ne réside pas dans l'IA prise isolément, mais dans sa richesse fonctionnelle, son interconnectivité, son agilité et sa capacité à traduire une politique crédit en processus opérationnels efficaces. L'IA a besoin de ces fondations pour être véritablement utile et pertinente. Car les enjeux auxquels sont confrontés les Credit Managers ne manquent pas : multiplication des entreprises en difficulté financière, procédures collectives, risques géopolitiques, déploiement complexe de la facturation électronique, complexification des processus des comptabilités fournisseurs, tensions économiques, etc. La plupart de ces risques existent depuis longtemps. Mais ils changent de nature, de dimension, et surtout, les moyens de les traiter efficacement ont considérablement évolué. En matière de gestion du risque client, l'information n'a jamais été aussi abondante, mais elle demeure souvent éclatée entre une multitude de sources et de systèmes. Le premier enjeu consiste à la concentrer, la fiabiliser et la rendre exploitable dans un environnement unique pour des analyses crédit dynamiques et générant des actions adaptées. Pour le recouvrement de créances, l'intégration progressive des systèmes des vendeurs et des acheteurs, notamment grâce aux plateformes et à la réforme de la facturation électronique, transforme profondément les pratiques. Les échanges de données deviennent plus fluides, plus rapides et plus automatisés. Les informations relatives aux factures, aux paiements, aux litiges et aux comportements des clients peuvent être exploitées de manière beaucoup plus cohérente et systématique. Car c'est l'un des enjeux historiques auxquels la digitalisation et l'IA répondent : qu'aucune créance ne passe entre les mailles du filet du Credit Manager. Cet environnement rend toute pratique déconnectée obsolète et inefficace. L'interconnexion des données renforce considérablement la pertinence et l'efficacité de l'IA, tout en rendant progressivement obsolètes certaines pratiques comme les campagnes d'appels téléphoniques de masse. L'intervention humaine conserve toute sa valeur dans les situations nécessitant négociation, discernement et intelligence relationnelle, notamment pour la résolution de litiges commerciaux complexes. En recouvrement de créances entre professionnels, le recours à des appels téléphoniques automatisés par IA s'avère même contre-productif. Sachons faire la part des choses avec discernement : la performance ne réside pas dans l'utilisation systématique de l'IA, mais dans la capacité à l'employer là où elle apporte une réelle valeur ajoutée. L'interconnexion concerne également les acteurs internes de l'entreprise. La digitalisation permet d'impliquer beaucoup plus directement les équipes commerciales, financières, comptables et opérationnelles dans les enjeux du Credit Management : trésorerie, rentabilité, maîtrise des risques et satisfaction client. Elle se développe aussi verticalement, à l'échelle des groupes internationaux. Par exemple, My DSO Manager permet de consolider en temps réel les données de plusieurs entités et les indicateurs de performance : DSO, retards, prévisions d'encaissement, etc., de groupes présents dans le monde entier, opérant avec des dizaines de devises. Cette consolidation procure une visibilité globale et une capacité d'action inenvisageable jusqu'alors. Dans un contexte de risques croissants, les décisions d'octroi ou de révision des limites de crédit peuvent ainsi être mieux partagées, soumises aux niveaux de responsabilité appropriés et entièrement tracées. La transformation du credit management repose d'abord sur cette capacité à connecter les informations, les processus et les personnes. C'est sur ces fondations que l'IA prend toute sa dimension. Lorsqu'elle dispose de données fiables, actualisées et contextualisées, et qu'elle est intégrée dans des processus métiers cohérents, l'IA peut apporter des gains considérables. Elle permet d'analyser les comportements de paiement et d'adapter les stratégies de relance en conséquence, de détecter des situations à risque, de prioriser les actions de recouvrement, d'interpréter les réponses des clients, de proposer les actions suivantes les plus pertinentes ou encore d'automatiser une partie croissante des interactions. Un même nombre de personnes au sein d'une équipe de Credit Management peut désormais traiter davantage de situations, agir plus rapidement et créer beaucoup plus de valeur. Mais l'IA ne corrige pas magiquement les faiblesses d'une organisation. Attention Une IA alimentée par des données incomplètes, intégrée à des processus mal conçus ou dépourvue de règles métier pertinentes risque d'automatiser les dysfonctionnements plutôt que de les résoudre. À l'inverse, une solution digitale performante, associée à une expertise métier solide et à une IA judicieusement exploitée, ouvre des perspectives d'amélioration très importantes. L'expertise métier définit la stratégie. L'interconnexion des systèmes rend l'information disponible et exploitable. La richesse fonctionnelle permet de traduire cette stratégie en processus opérationnels efficaces. L'intelligence artificielle en démultiplie la puissance. C'est la combinaison de ces quatre dimensions qui constitue la véritable révolution du Credit Management. Le paradoxe de notre époque est d'accroître considérablement les moyens de la performance grâce aux solutions digitales, IA comprise, tout en déclassant l'acteur même de cette performance, l'humain, au point d'imaginer qu'il pourrait être inutile. Bien sûr, l'IA automatise de nombreuses tâches, y compris certaines qui nécessitaient jusqu'alors des compétences spécialisées (analyse crédit par exemple). Le métier de Credit Manager évolue donc en profondeur. Mais cette évolution ne signifie pas la disparition de sa valeur ajoutée, bien au contraire. Moins mobilisé par l'exécution de tâches répétitives, le Credit Manager peut consacrer davantage de temps à la définition de sa stratégie Credit Management, à l'anticipation des risques, aux arbitrages complexes, à la coordination des acteurs et à l'amélioration continue de la performance. Il devient davantage architecte et pilote de ses processus, tout en restant responsable des décisions et de leurs conséquences. Il peut même aller plus loin et traiter à la source, dans le processus de vente de l'entreprise, les causes des retards de paiement et des litiges. Cela suppose de renforcer continuellement ses compétences techniques, financières, juridiques, relationnelles et technologiques. Il ne suffit plus de connaître les bonnes pratiques du Credit Management. Il faut aussi savoir les traduire en processus digitaux performants, comprendre les possibilités offertes par les solutions digitales et en maîtriser les limites, c'est-à-dire faire la part des choses entre ce qui est géré par l'automatisation et l'IA, et ce qui relève de l'action humaine. L'intelligence artificielle constitue sans aucun doute une avancée technologique majeure. Son potentiel pour le Credit Management est immense. Mais elle n'est ni une fin en soi, ni un substitut à l'expertise métier, ni une solution miracle aux faiblesses des organisations. La véritable révolution du Credit Management est celle d'un métier qui dispose désormais de moyens sans précédent pour atteindre ses objectifs. Les outils du Credit Manager doivent être à l'image de notre temps : en temps réel, rapides, agiles, interconnectés, performants et sécurisés. L'IA en est une composante importante, mais elle ne prend tout son sens qu'au sein d'un ensemble cohérent, conçu pour servir une politique crédit et des objectifs clairement définis. Le Credit Manager de demain ne sera pas nécessairement celui qui utilisera le plus d'intelligence artificielle. Ce sera celui qui saura le mieux combiner expertise métier, interconnexion des systèmes et IA pour créer de la performance. Et cela commence par une évidence que nous aurions tort d'oublier : avant de parler d'intelligence artificielle, parlons de Credit Management.L'IA est un outil, pas une stratégie de Credit Management
Interconnexion des systèmes et temps réel : la vraie révolution du Credit Management
Gestion du risque client : centraliser une information éclatée
Recouvrement de créances : des échanges vendeurs-acheteurs plus fluides
Impliquer toutes les équipes de l'entreprise
Groupes internationaux : une consolidation en temps réel
Ce que l'IA apporte concrètement au Credit Management
Les 4 leviers de performance du Credit Management
Et l'humain dans tout cela ? L'IA va-t-elle remplacer le Credit Manager ?
Conclusion : ne confondons pas technologie et performance
Pour aller plus loin
Mettez l'IA au service de votre politique crédit
Découvrez comment My DSO Manager combine expertise métier, interconnexion des systèmes et IA pour piloter votre poste client.
Demander une démo