La lettre de crédit (Letter of Credit ou L/C) est un engagement bancaire de paiement utilisé dans le commerce international. Elle permet à un exportateur de sécuriser une vente, à condition de présenter les documents prévus dans ses termes.
La lettre de crédit est souvent assimilée au crédit documentaire. Dans le langage courant, les deux expressions sont même fréquemment employées comme synonymes. Dans ce tutoriel, nous utilisons toutefois « lettre de crédit » pour désigner une opération dans laquelle le vendeur traite directement avec la banque émettrice, sans banque notificatrice ni confirmatrice. Cette distinction décrit une organisation pratique : elle ne constitue pas une catégorie juridique universellement distincte du crédit documentaire.
Cette nuance est essentielle : l'absence de seconde banque ne signifie pas absence de garantie bancaire, mais elle laisse le vendeur exposé au risque de la banque émettrice et, le cas échéant, au risque politique ou de transfert dans son pays.
Lettre de crédit et crédit documentaire : quelle différence ?
Un crédit documentaire fait généralement intervenir quatre acteurs : l'acheteur, le vendeur, la banque émettrice et une banque du vendeur, qui peut être simplement notificatrice ou également confirmatrice. Dans le schéma direct présenté ici, trois acteurs suffisent : l'acheteur, le vendeur et la banque émettrice.
| Critère | Lettre de crédit directe | Crédit documentaire avec banque du vendeur |
|---|---|---|
| Banques intervenantes | Banque émettrice uniquement | Banque émettrice et banque notificatrice, éventuellement confirmatrice |
| Engagement de paiement | Celui de la banque émettrice, sous réserve d'une présentation conforme | Celui de la banque émettrice ; engagement supplémentaire si confirmation |
| Risque bancaire | Concentré sur la banque émettrice | Reste sur la banque émettrice si simple notification ; atténué par une confirmation solide |
| Coûts | Généralement moins d'intermédiaires et pas de commission de confirmation | Frais supplémentaires possibles, particulièrement en cas de confirmation |
| Formalités documentaires | Documents conformes aux termes de la lettre | Documents conformes aux termes du crédit |
Point de vigilance : une banque notificatrice ne garantit pas automatiquement le paiement. C'est la confirmation, et non la simple présence d'une seconde banque, qui apporte au vendeur un engagement bancaire supplémentaire.
Les trois acteurs de la lettre de crédit
- L'acheteur ou donneur d'ordre : l'importateur demande l'émission de la lettre de crédit auprès de sa banque.
- La banque émettrice : elle ouvre la lettre et s'engage à honorer une présentation documentaire conforme, selon ses termes et les règles applicables.
- Le vendeur ou bénéficiaire : l'exportateur expédie les marchandises et présente les documents exigés pour obtenir le paiement.
Lorsque la lettre de crédit est expressément soumise aux RUU 600 (UCP 600) de la Chambre de commerce internationale, les engagements et l'examen des documents sont régis par ces règles. Sous les RUU 600, le crédit est irrévocable, même si le texte ne le précise pas.
Processus de la lettre de crédit
Le fonctionnement peut être représenté en deux séquences. Les schémas ci-dessous illustrent l'intervention directe de la banque émettrice, sans banque du vendeur.
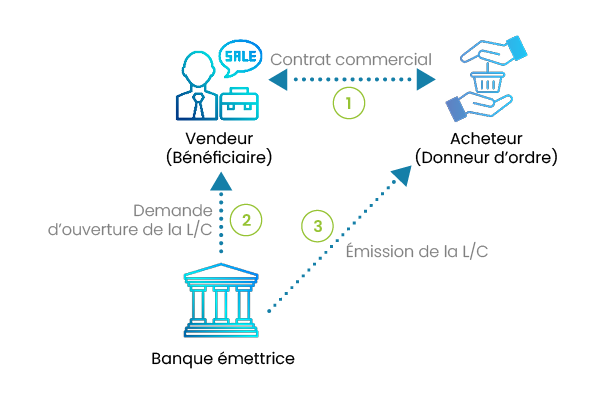
- Conclusion du contrat commercial : l'acheteur et le vendeur conviennent d'un règlement par lettre de crédit, des documents nécessaires et des délais de livraison.
- Instructions d'ouverture : l'acheteur demande à sa banque d'émettre la lettre et précise le montant, les dates, les documents et les conditions de paiement. La banque examine notamment la situation de son client et les garanties nécessaires.
- Émission : la banque émettrice adresse la lettre de crédit au bénéficiaire par un canal dont l'authenticité doit pouvoir être vérifiée. Le vendeur contrôle immédiatement son contenu et demande un amendement si une clause est irréalisable.
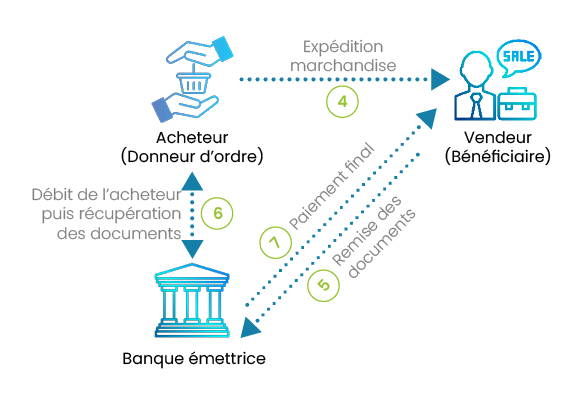
- Expédition : le fournisseur expédie les marchandises et obtient les justificatifs requis.
- Présentation des documents : le bénéficiaire remet les documents à la banque émettrice dans les délais prévus. La banque les examine et peut refuser une présentation non conforme.
- Règlement et remise des documents : en présence d'une présentation conforme, la banque honore son engagement à vue ou à échéance. L'acheteur reçoit les documents selon les modalités bancaires et contractuelles.
Les RUU 600 accordent en principe à la banque concernée un maximum de cinq jours ouvrés bancaires suivant le jour de présentation pour déterminer si les documents sont conformes. Ce délai d'examen ne doit pas être confondu avec la date de paiement d'une lettre à paiement différé.
Pourquoi faire intervenir une seconde banque ?
Dans la formule directe, le vendeur dépend de l'engagement de la banque émettrice. Cette banque peut être solide et parfaitement fiable, mais le fournisseur doit apprécier sa capacité de paiement et les risques liés à son pays d'implantation. Une crise politique, des restrictions de transfert ou des sanctions peuvent perturber le règlement, même si l'acheteur est solvable.
Faire intervenir une banque du vendeur peut faciliter l'authentification, la présentation et le traitement des documents. Mais seule une confirmation effectivement ajoutée par cette banque crée un engagement autonome de sa part, susceptible de réduire l'exposition au risque de la banque émettrice et à certains risques pays.
La confirmation n'est pas gratuite : elle dépend notamment du montant, de la durée, du risque de la banque émettrice et du risque pays. Les banques confirmatrices peuvent utiliser des couvertures d'assurance ou d'autres mécanismes de réduction du risque, mais elles ne sont pas systématiquement intégralement réassurées : elles conservent une responsabilité envers le bénéficiaire dans les conditions de leur confirmation.
Dans quels cas la lettre de crédit directe est-elle adaptée ?
Cette formule peut être pertinente lorsque la banque émettrice est de tout premier plan, que le risque pays est faible et que le vendeur sait maîtriser les documents exigés. Elle peut offrir un coût inférieur à celui d'un crédit confirmé, notamment grâce à l'absence de commission de confirmation.
Elle devient moins adaptée si la banque émettrice est peu connue, si le pays présente un risque politique ou de transfert important, ou si les conditions documentaires sont complexes. Dans ces situations, un crédit documentaire confirmé peut apporter une protection supérieure.
La conformité documentaire reste déterminante
La banque ne vérifie pas matériellement les marchandises : elle examine les documents. Une facture incohérente, un document de transport inadapté, une date d'expédition dépassée ou un certificat impossible à obtenir peuvent entraîner une réserve.
Le fournisseur doit se méfier des clauses qui subordonnent le paiement à un certificat d'acceptation établi uniquement par l'acheteur. Celui-ci pourrait refuser de délivrer le document et neutraliser la protection bancaire. Les documents exigés doivent être réalisables, vérifiables et compatibles avec le contrat commercial et l'Incoterm retenu.
Les vérifications à effectuer avant d'accepter une lettre de crédit
- Banque émettrice : solvabilité, réputation, juridiction et possibilité d'exécuter les paiements internationaux.
- Risque pays : stabilité politique, convertibilité, transferts de fonds et sanctions applicables.
- Authenticité : vérifier la provenance du document, particulièrement en cas de réception directe hors circuit bancaire sécurisé.
- Montant et échéance : devise, date d'expiration, lieu de présentation et mode de règlement.
- Documents : cohérence, faisabilité et indépendance par rapport au bon vouloir de l'acheteur.
- Expédition : délais, Incoterm, documents de transport et éventuelles livraisons partielles.
- Frais : répartition claire des commissions et coûts de modification.
- Règles applicables : vérifier notamment la référence aux RUU 600 et les clauses particulières.
Ne pas confondre lettre de crédit et lettre de crédit standby
La lettre de crédit standby (SBLC) est généralement utilisée comme un instrument de garantie mobilisable en cas de défaillance, plutôt que comme le moyen normal de règlement d'une vente. Elle peut toutefois donner lieu à un paiement sur présentation de documents conformes à ses propres termes. La distinction porte donc principalement sur sa fonction économique et les conditions de tirage, et non sur une impossibilité juridique de paiement.
Conclusion : une solution intéressante si le risque bancaire est maîtrisé
La lettre de crédit directe peut sécuriser efficacement une opération à l'export et réduire les frais bancaires. Son intérêt dépend toutefois de la qualité de la banque émettrice, du risque pays et de la précision des exigences documentaires. En cas de risque élevé, une confirmation bancaire peut être indispensable.
Le credit manager doit intervenir avant l'ouverture pour choisir le niveau de sécurité adapté à la transaction. La bonne solution n'est pas nécessairement la plus sophistiquée : c'est celle qui apporte une protection réelle, utilisable et proportionnée au risque.
Je suis Senior Business Consultant au sein du CABINET ANIG Ltd depuis la République du Congo Brazzaville. En effet, je doit de vous remercier pour cet article qui m'a beaucoup enrichi.
Recevez mes sincères salutations.