La remise documentaire permet de faire encaisser une vente internationale par l’intermédiaire de banques, contre remise de documents. Elle est simple et relativement peu coûteuse, mais ne garantit pas le paiement du fournisseur.
Qu'est-ce que la remise documentaire ?
La remise documentaire est une technique de paiement utilisée dans les transactions internationales. Le fournisseur (exportateur) confie à sa banque des documents commerciaux et, selon le cas, financiers, en lui demandant de les transmettre à la banque de l'acheteur (importateur). Cette dernière remet les documents à l'acheteur uniquement selon les conditions indiquées dans les instructions d'encaissement : contre paiement ou contre acceptation d'une traite.
Lorsque les documents comprennent un connaissement maritime négociable correctement établi, leur remise peut permettre à l'acheteur de prendre possession des marchandises. Cette maîtrise documentaire n'est toutefois pas systématique : elle dépend du mode de transport, de la nature du document et de la façon dont il a été émis.
Contrairement au crédit documentaire, la remise documentaire ne comporte pas, par elle-même, d'engagement bancaire de paiement. Les banques agissent essentiellement comme intermédiaires chargés de traiter les documents conformément aux instructions reçues.
Les deux modalités de remise documentaire
Documents contre paiement (D/P, documents against payment) : la banque présentatrice ne remet les documents à l'acheteur que contre paiement, selon les instructions. Cette modalité limite le risque de remise des documents sans encaissement, sans éliminer le risque de refus de l'acheteur ni celui lié au transfert des fonds.
Documents contre acceptation (D/A, documents against acceptance) : les documents sont remis lorsque l'acheteur accepte une traite payable à une échéance future. Le vendeur conserve alors un risque de non-paiement à l'échéance. L'acceptation de la traite par l'acheteur ne constitue pas une garantie bancaire.
Une traite peut, dans certains cas, être avalisée par une banque. Cet aval apporte une protection supplémentaire dont la portée dépend du droit applicable, de la validité de l'aval et de la solvabilité de la banque. Il ne faut pas confondre une simple acceptation de traite avec un aval bancaire.
Les avantages de la remise documentaire
- Sa mise en œuvre est relativement simple pour l'acheteur, avec un formalisme sensiblement réduit par rapport à un crédit documentaire.
- Elle n'exige pas, en principe, l'ouverture d'une ligne de crédit documentaire auprès de la banque de l'acheteur. Les banques peuvent néanmoins appliquer leurs propres exigences, notamment lorsqu'un financement ou un aval est demandé.
- Le vendeur peut la mettre en place facilement avec sa banque et conserver un certain contrôle sur les documents donnant accès à la marchandise.
- Les banques n'effectuent pas l'examen de conformité documentaire approfondi propre au crédit documentaire.
- Son coût bancaire est généralement inférieur à celui d'un crédit documentaire, en particulier confirmé. Les tarifs dépendent cependant des banques, des pays et des services demandés.
Les inconvénients et les risques
La principale limite est l'absence de garantie bancaire de paiement. Si l'acheteur refuse les documents ou les marchandises, le fournisseur peut se retrouver avec des biens immobilisés dans le pays de destination, des frais de stockage et la nécessité de trouver un autre acquéreur ou de réexpédier les marchandises.
Une remise irrégulière des documents par la banque présentatrice peut exposer le vendeur à un risque supplémentaire. Les banques ont des obligations dans le cadre de leur mandat et des règles applicables, mais leur intervention ne garantit pas l'absence d'erreur ou de litige.
Un paiement effectué localement peut également être retardé ou bloqué par des restrictions de change, des sanctions, des difficultés bancaires ou des problèmes de transfert.
En D/A, le risque est plus élevé encore puisque l'acheteur peut obtenir les documents avant de payer à l'échéance. Le vendeur supporte alors le risque de crédit de l'acheteur, sauf protection distincte.
Le risque de perte de contrôle de la marchandise dépend aussi des documents de transport. Une lettre de transport aérien ou un sea waybill ne fonctionne pas comme un connaissement maritime négociable. La remise documentaire ne permet donc pas toujours de bloquer matériellement la livraison.
Comment améliorer la remise documentaire ?
- Donner à la banque remettante des instructions écrites précises : documents à transmettre, conditions D/P ou D/A, montant, devise, échéance, frais, sort des documents en cas de refus, modalités de protestation éventuelle et interlocuteurs.
- Faire transiter les documents originaux utiles par le circuit bancaire plutôt que les envoyer directement à l'acheteur, lorsque leur possession conditionne effectivement la livraison.
- Soumettre expressément l'encaissement aux Règles uniformes relatives aux encaissements de la Chambre de commerce internationale, publication n° 522 (RUE 522 / URC 522). Leur application dépend de leur incorporation aux instructions.
- Fixer le délai de paiement à partir d'un événement objectif et vérifiable, tel que la date d'émission du connaissement, si cela correspond à l'accord commercial et aux contraintes du transport.
- Pour les expéditions maritimes, envisager un connaissement négociable à ordre et des modalités de consignation adaptées. Ne pas libeller automatiquement le connaissement à l'ordre d'une banque sans son accord préalable : une banque n'est pas tenue d'accepter cette qualité.
- Vérifier que les documents choisis permettent réellement de contrôler la remise des marchandises, en fonction du transporteur, du port et des règles locales.
- Évaluer la solvabilité de l'acheteur, le risque pays, la fiabilité de la banque présentatrice et les coûts d'un éventuel refus de livraison. Prévoir, lorsque cela se justifie, un acompte, un aval bancaire ou une assurance-crédit.
Les cinq étapes du processus
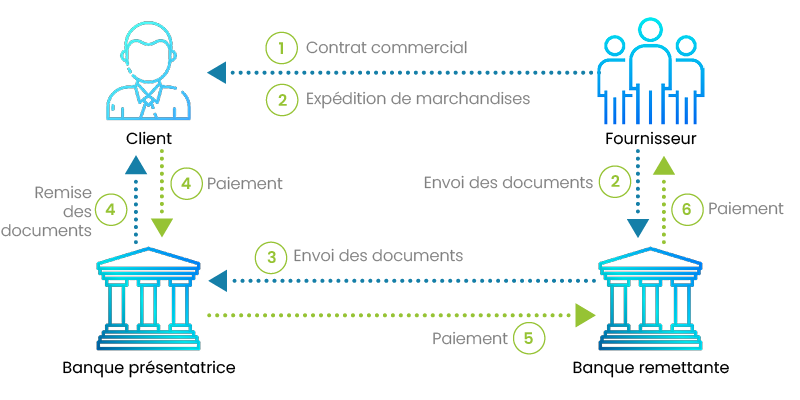
- Contrat commercial : le vendeur et l’acheteur conviennent du prix, de la livraison et d’une remise documentaire D/P ou D/A.
- Expédition : le fournisseur expédie la marchandise et remet les documents à sa banque remettante.
- Transmission : la banque remettante transmet les documents et les instructions à la banque présentatrice de l’acheteur.
- Remise : la banque présentatrice remet les documents selon les instructions, contre paiement ou acceptation d’une traite.
- Règlement : en D/P, les fonds encaissés sont transférés par le circuit bancaire au vendeur ; en D/A, le règlement est attendu à l’échéance et reste exposé au risque de non-paiement.
Remise documentaire ou crédit documentaire ?
| Critère | Remise documentaire | Crédit documentaire |
|---|---|---|
| Engagement bancaire de paiement | Non, sauf engagement distinct, par exemple aval. | Oui, sur présentation conforme, par la banque émettrice et éventuellement confirmatrice. |
| Contrôle des documents | Traitement selon les instructions d’encaissement, sans examen de conformité de type crédoc. | Examen des documents selon les termes du crédit et les règles applicables. |
| Coût et formalisme | Généralement plus faibles. | Généralement plus élevés. |
| Risque de refus de l’acheteur | Supporté principalement par le vendeur. | Moins déterminant si une présentation conforme est effectuée. |
Quand privilégier la remise documentaire ?
La remise documentaire peut convenir à des partenaires qui se connaissent, dont les pratiques de paiement sont satisfaisantes et qui commercent dans un pays présentant un risque acceptable. Elle est particulièrement intéressante lorsque les documents de transport permettent au vendeur de conserver une maîtrise effective sur la marchandise.
Elle est moins adaptée à un premier contrat important, à un acheteur financièrement fragile, à un pays soumis à des restrictions de transfert ou à des marchandises difficiles à revendre en cas de refus.
Le choix ne doit pas opposer systématiquement sécurité et développement commercial : il faut apprécier le montant exposé, la marge, la relation commerciale et le coût des autres protections.
Conclusion
La remise documentaire est une solution simple, relativement rapide et peu onéreuse pour organiser un encaissement à l'export. Mais elle n'apporte qu'une sécurité relative au vendeur : elle n'est ni une garantie bancaire de paiement ni une assurance contre le refus de l'acheteur.
Son efficacité dépend d'instructions précises, du contrôle effectif des documents de transport et de la qualité du débiteur. Lorsqu'une garantie de paiement est nécessaire, il faut envisager un crédit documentaire confirmé, une garantie bancaire ou une autre protection adaptée.
En savoir plus sur le crédit documentaire · Tutoriel suivant : la gestion des affaires →