Introduction
Le crédit documentaire, ou « crédoc », est un instrument de paiement et de sécurisation des ventes internationales. La banque émettrice s'engage à honorer une présentation de documents conformes. Son principe s'inscrit dans l'histoire des lettres de crédit utilisées depuis des siècles, mais le crédit documentaire moderne est un instrument distinct. Il est encadré par les RUU 600 (UCP 600) de la Chambre de commerce internationale lorsque le crédit y fait référence.
Pourquoi utiliser le crédit documentaire ?
Le vendeur souhaite être payé au montant et à l'échéance convenus ; l'acheteur souhaite que les documents prévus soient présentés avant le règlement. Les banques contrôlent les documents, pas les marchandises. Le crédit est juridiquement indépendant du contrat de vente : un litige sur la qualité des marchandises ne permet pas, à lui seul, de modifier l'engagement documentaire de la banque. La protection dépend de la qualité des banques, des clauses et du respect rigoureux des délais.
Les acteurs
Le donneur d'ordre est l'acheteur ; le bénéficiaire est le vendeur. La banque émettrice est celle qui ouvre le crédit et s'engage à payer sur présentation conforme. La banque notificatrice transmet le crédit au vendeur et en vérifie l'authenticité apparente, sans engagement automatique de paiement. La banque confirmatrice ajoute, si elle accepte de confirmer, son propre engagement. La banque notificatrice n'est pas nécessairement confirmatrice.
Le crédit documentaire révocable
Historiquement, un crédit révocable pouvait être modifié ou annulé sans accord du bénéficiaire et n'offrait pas une protection suffisante. Cette distinction est aujourd'hui essentiellement historique : sous RUU 600, un crédit est irrévocable même si le texte ne le précise pas.
Le crédit irrévocable et notifié
La banque émettrice prend un engagement ferme d'honorer une présentation conforme. La banque notificatrice n'ajoute pas sa propre garantie. Le vendeur conserve donc le risque de défaillance de la banque émettrice et, selon le contexte, le risque pays et de transfert. Cette formule peut être acceptable si la banque et le pays sont suffisamment solides.
Le crédit irrévocable et confirmé
La banque confirmatrice ajoute un engagement indépendant d'honorer une présentation conforme. Le vendeur peut ainsi transférer une part essentielle du risque de la banque émettrice et du risque pays vers une banque qu'il juge fiable. Cette protection supplémentaire est particulièrement intéressante dans les pays risqués, mais elle coûte davantage. La confirmation ne garantit pas un paiement en deux à sept jours : le délai dépend de l'échéance et du mode de réalisation.
Les dix étapes du crédit documentaire
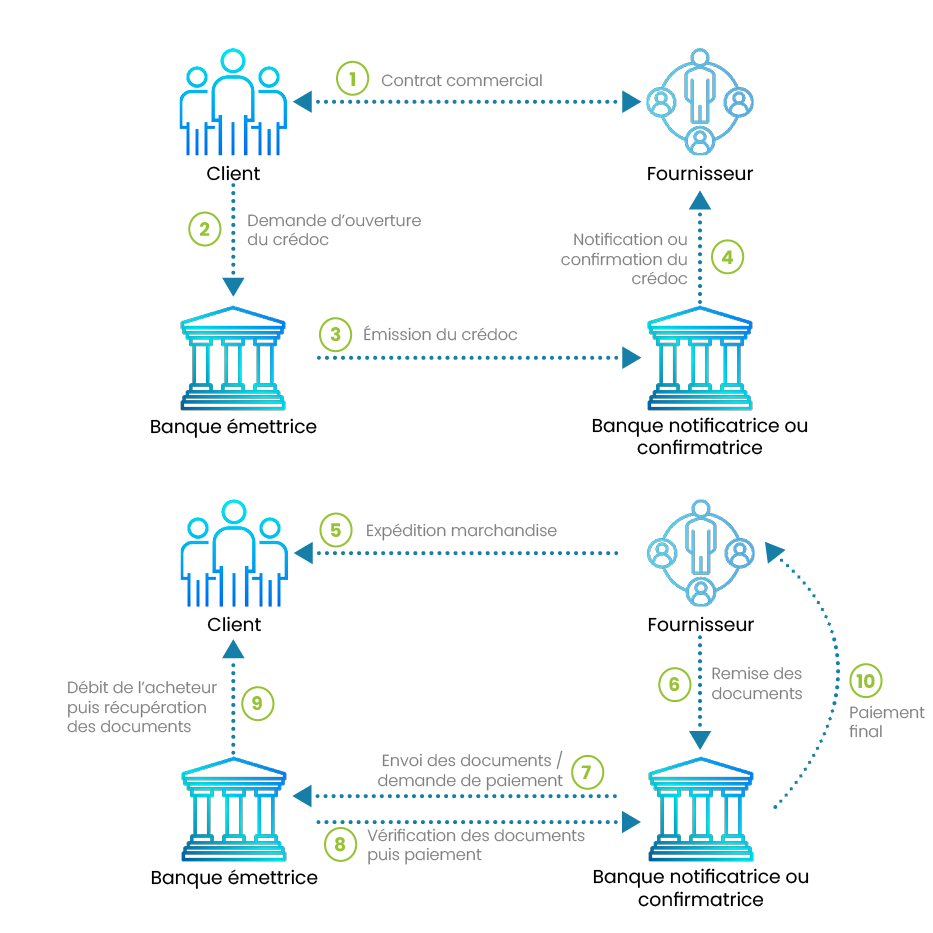
- Conclusion du contrat commercial et accord sur le crédit documentaire.
- Demande d'ouverture du crédit par l'acheteur auprès de sa banque.
- Émission du crédit par la banque émettrice, généralement via SWIFT.
- Notification du crédit au vendeur et confirmation éventuelle ; vérification du texte reçu.
- Expédition des marchandises conformément au contrat.
- Préparation et présentation des documents exigés dans les délais.
- Examen des documents et transmission à la banque émettrice.
- Examen par la banque émettrice et règlement selon les modalités du crédit.
- Débit de l'acheteur et remise des documents selon les conditions bancaires.
- Encaissement par le fournisseur à vue ou à l'échéance prévue.
La conformité documentaire
Le vendeur doit présenter les documents exigés : facture commerciale, liste de colisage, document de transport, certificat d'origine, attestation d'assurance ou document d'inspection, selon le crédit. Les données doivent satisfaire les termes du crédit et les règles applicables sans contradiction. Une réserve peut conduire à un refus de paiement. Il ne faut jamais compter sur une levée de réserves par l'acheteur pour sécuriser l'encaissement. Attention notamment aux certificats d'acceptation délivrés exclusivement par l'acheteur : leur absence peut rendre le crédit inutilisable.
La réalisation et les délais de paiement
Le crédit peut être réalisable par paiement à vue, paiement différé, acceptation d'une traite ou négociation. En cas de paiement différé, l'engagement porte sur une échéance future, éventuellement mobilisable sous conditions. La négociation est l'achat de traites ou de documents par une banque habilitée et ne doit pas être confondue automatiquement avec l'escompte. Selon les RUU 600, chaque banque concernée dispose en principe de cinq jours ouvrés bancaires après le jour de présentation pour examiner les documents ; ce délai ne correspond pas nécessairement à la date du paiement.
Comment négocier le crédoc ?
Le type de crédit, la confirmation, la banque émettrice, le montant, la devise, l'Incoterm, les documents exigés, les délais d'expédition et de présentation, la date et le lieu d'expiration, le mode de réalisation et la répartition des frais doivent être négociés dès le contrat commercial. Il faut vérifier la cohérence des documents de transport avec l'Incoterm et ne pas accepter un document qui dépend exclusivement de la volonté de l'acheteur. Le contrat de vente, le contrat de transport et le crédit documentaire sont juridiquement distincts, mais doivent être compatibles dans leur exécution.
Quel est le coût ?
Le crédit documentaire comporte des frais d'ouverture, de notification, de confirmation éventuelle, d'amendement, de contrôle documentaire, de paiement et parfois de financement. Le coût de confirmation dépend notamment du risque pays, de la banque émettrice, du montant et de la durée. Une fourchette indicative de 0,5 % à 3 % par an peut se rencontrer, sans constituer un tarif universel. Les frais doivent être répartis clairement entre acheteur et vendeur.
Le crédit documentaire adossé (back-to-back)
Une banque peut émettre un second crédit documentaire au bénéfice du fournisseur d'un intermédiaire, en s'appuyant sur un premier crédit reçu par cet intermédiaire. Les deux crédits restent juridiquement distincts et doivent être coordonnés avec rigueur, notamment pour les montants, les délais et les documents.
Le crédit documentaire transférable
Un crédit expressément transférable peut être transféré à un ou plusieurs seconds bénéficiaires selon les conditions de l'article 38 des RUU 600. Il ne s'agit pas d'une simple cession de créance : le transfert obéit à des règles propres et impose une vigilance particulière sur les documents et les échéances.
Conclusion
Le crédit documentaire est un excellent outil de sécurisation des ventes à l'export, à condition de négocier un texte utilisable, de choisir des banques solides et de maîtriser les exigences documentaires. Le rôle du credit manager est d'anticiper ces conditions avec les équipes commerciales, export et bancaires, avant toute expédition.
