Les crises soudaines, comme celle du Covid-19, remettent en cause les modèles préétablis de gestion du risque client. Une entreprise solvable hier peut se retrouver en grande difficulté quelques mois plus tard. Comment adapter l'analyse crédit à une situation qui évolue beaucoup plus vite que les comptes publiés ?
La crise sanitaire de 2020 constitue un exemple particulièrement instructif. Elle a brutalement interrompu des pans entiers de l'économie, avec des effets très différents selon les secteurs et les entreprises. Les aides publiques, le chômage partiel, les prêts garantis par l'État et les reports de charges ont permis d'amortir le choc initial. Ils ont aussi, temporairement, masqué certaines fragilités financières.
Les enseignements de cette période dépassent largement le Covid-19. Une crise énergétique, une rupture d'approvisionnement, un conflit géopolitique ou une contraction brutale d'un marché peuvent produire des mécanismes comparables. Ce qui compte pour le credit manager, c'est de comprendre la vitesse de dégradation de la trésorerie et la capacité du client à absorber le choc.
Les schémas des crises brutales
Une crise peut être suivie d'un rebond rapide, souvent représenté par une courbe en V. Dans ce cas, une entreprise suffisamment solide peut étaler les conséquences financières de l'interruption d'activité et retrouver progressivement son équilibre.
Le danger est beaucoup plus important lorsque la reprise est lente ou incomplète : crise en L, ou succession de chocs et de reprises partielles. L'entreprise doit alors supporter à la fois les pertes accumulées pendant la chute et un niveau d'activité durablement inférieur à la normale.
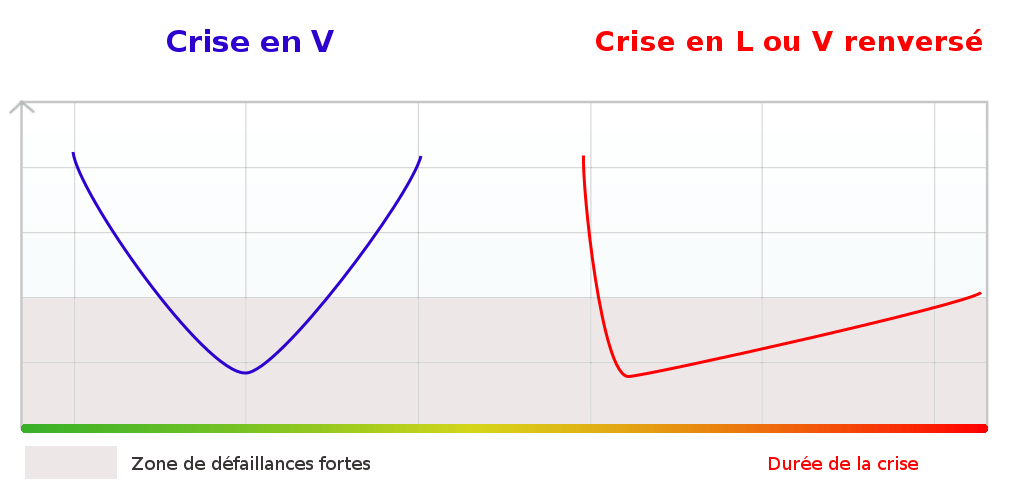
La longue traîne des défaillances : les difficultés ne se manifestent pas toujours au moment du choc initial. Elles peuvent apparaître plusieurs mois, voire plusieurs années plus tard, lorsque les réserves s'épuisent et que les financements temporaires doivent être remboursés.
Le paradoxe d'une trésorerie qui résiste au début de la crise
Une entreprise B2B dont le chiffre d'affaires s'effondre peut, pendant quelques semaines, voir sa trésorerie se maintenir, voire s'améliorer. Les charges peuvent diminuer rapidement, alors que les encaissements continuent à provenir des ventes réalisées avant la crise.
Mais cet effet de décalage est trompeur. Lorsque les factures émises avant le choc ont été encaissées, les rentrées d'argent baissent à leur tour. Si les charges fixes demeurent ou reprennent, l'effet boomerang sur la trésorerie peut être violent.
Le délai exact dépend du cycle de facturation, des conditions de paiement et du recouvrement : il ne faut pas supposer que toutes les entreprises disposent du même décalage.
Quelles conséquences pour la gestion du risque client ?
Elles sont majeures !
Continuer à piloter ses encours et ses analyses crédit comme en période normale revient à regarder dans le rétroviseur alors que la route vient de changer. Une entreprise solvable avant le choc peut être à l'agonie quelques mois plus tard. Fixer une limite de crédit sur la seule base du bilan N-1, tout juste publié, peut alors faire passer à côté de l'essentiel.
Face à une détérioration aussi rapide, il faut changer d'approche et rechercher les informations les plus immédiates, les plus spécifiques et les plus factuelles.
Comptez d'abord sur les informations que vous pouvez obtenir
Les fournisseurs d'informations financières et les scores de masse peuvent accuser un retard important dans les premières phases d'une crise. Aucun modèle ne peut apprécier parfaitement, à lui seul, les effets particuliers d'un choc sur chaque entreprise.
Les assureurs-crédit peuvent également réduire leurs engagements lorsque l'incertitude augmente. Une baisse de garantie est un signal à analyser, mais elle ne suffit pas à décrire toute la situation de l'acheteur : elle peut aussi refléter la politique de risque globale de l'assureur.
Les enquêtes approfondies menées par des analystes spécialisés restent utiles. Mais les informations obtenues directement auprès des clients, notamment lors des échanges téléphoniques, et l'observation de leur comportement de paiement réel constituent souvent les premiers signaux disponibles.
Une promesse de paiement non tenue, des demandes inhabituelles de report d'échéance ou une modification soudaine des interlocuteurs financiers peuvent mériter une attention immédiate, avant même qu'une nouvelle notation soit publiée.
L'analyse financière reste indispensable pour mesurer la résilience
Les comptes antérieurs ne permettent plus, à eux seuls, de déterminer la solvabilité actuelle. Ils restent cependant précieux pour évaluer la capacité d'une entreprise à résister : fonds propres, trésorerie disponible, endettement et structure des charges.
Une société qui a accumulé des réserves de liquidités abordera généralement la crise dans de meilleures conditions qu'une entreprise qui fonctionne habituellement en flux tendu.
Évaluer la résilience d'une entreprise : une méthode simple
En période de crise, un analyste crédit doit pouvoir réaliser de nombreuses évaluations rapidement. L'objectif n'est pas de se perdre dans les détails, mais de comprendre les grandes masses financières et de les synthétiser pour prendre une décision.
Avec de l'expérience et des informations disponibles, un premier diagnostic peut être réalisé en quelques minutes. Les dossiers les plus sensibles doivent naturellement faire l'objet d'une analyse approfondie.
| Information à recueillir | Question à se poser |
|---|---|
| Trésorerie disponible avant le choc | Quelle réserve permet d'absorber les pertes et les décaissements ? |
| Financements obtenus | Quels prêts, lignes de crédit et aides sont mobilisables ? À quelles échéances devront-ils être remboursés ? |
| Encaissements clients | Quelles factures vont effectivement être payées dans les prochaines semaines ? |
| Perte de chiffre d'affaires | Quelle est la baisse d'activité propre à l'entreprise, au-delà de la moyenne de son secteur ? |
| Charges fixes résiduelles | Quelles dépenses demeurent incompressibles après les économies et aides éventuelles ? |
| Rythme de reprise | Quels niveaux d'activité sont envisageables selon des scénarios favorables, centraux et dégradés ? |
Le principe est proche d'une prévision de trésorerie simplifiée : projeter les encaissements et les décaissements, puis observer à quel moment le solde devient insuffisant. La simulation doit être actualisée à mesure que la situation évolue.
Exemple : une entreprise apparemment solide qui manque de liquidités
Une entreprise dispose de 300 000 € de trésorerie et supporte, pendant une interruption d'activité, un déficit mensuel de 80 000 € entre ses encaissements et ses décaissements. Sans nouveau financement ni reprise d'activité, sa réserve ne couvre qu'environ 3,75 mois de ce déficit.
Si ses encaissements diminuent davantage après l'épuisement des factures antérieures à la crise, l'horizon se raccourcit encore. C'est précisément ce décalage que l'analyse doit mettre en évidence. Un bilan historiquement satisfaisant ne suffit pas à écarter le risque de liquidité.
Deux risques doivent être distingués : le risque immédiat de trésorerie et le risque plus profond de transformation durable du marché. Une entreprise peut surmonter le premier sans retrouver un modèle économique viable à moyen terme.
Adapter les décisions de crédit à la situation réelle
Une fois la résilience évaluée, il appartient à chaque entreprise de définir le risque qu'elle accepte de prendre en fonction de ses objectifs commerciaux et de sa propre capacité financière à absorber un impayé.
Les décisions peuvent être très différentes selon les dossiers :
- Réduire temporairement la limite de crédit ou raccourcir les délais de paiement.
- Exiger un acompte, une garantie ou un paiement avant livraison.
- Renforcer la fréquence des échanges et le suivi du comportement de paiement.
- Accompagner un client stratégique au moyen d'un échéancier ou de facilités temporaires clairement contractualisées.
Dans ce dernier cas, il faut éviter de devenir le seul fournisseur qui finance la survie du client. Il est préférable de s'assurer que les autres partenaires contribuent également à l'effort et de formaliser des engagements réciproques, des échéances et des conditions de réexamen.
Conclusion
L'évaluation de la solvabilité à court et moyen terme est indispensable à une gestion du risque client efficace. Les crises fortes accroissent le risque d'impayés, mais elles ne justifient ni l'immobilisme ni le refus systématique de vendre.
Le plus important est de faire des choix en pleine connaissance des risques encourus. Selon les situations, l'analyse peut conduire à des conditions de paiement très contraignantes ou, au contraire, à un accompagnement mesuré permettant à un partenaire commercial de traverser la crise.
Une crise rend l'expertise du credit manager encore plus nécessaire : elle exige de rapprocher les chiffres, les faits observés et la réalité des relations commerciales pour décider vite et correctement.
Pour approfondir : l'analyse crédit, les sources d'information sur les clients et la responsabilité de la décision de crédit.

Nous allons essayer de mettre ce tableau en oeuvre dans notre outil TurboPilot pour offrir des courbes de trésoreries comparatives qui seront plus parlantes qu'un tableau de chiffres...
Seriez-vous intéressé à co-produire un article sur notre blog de TurboPilot ?