Les conditions de paiement font partie intégrante de la négociation commerciale. Elles influencent directement la trésorerie du vendeur, son besoin en fonds de roulement (BFR) et le risque de retards de paiement ou d’impayés. Il serait dommage de consacrer des semaines à négocier une marge pour ensuite financer gratuitement son client pendant plusieurs mois !
Plus le délai accordé est long, plus le montant des créances clients augmente, à chiffre d’affaires constant. Ce crédit interentreprises consomme des ressources qui pourraient être consacrées à l’investissement, au développement commercial ou au renforcement de la trésorerie. Il expose également le vendeur à une dégradation de la solvabilité de l’acheteur pendant la période de crédit.
Le crédit client n’est généralement pas rémunéré par des intérêts. Il a pourtant un coût : celui des capitaux mobilisés, de l’inflation et des impayés éventuels. Il convient donc de distinguer le délai de paiement (quand le client paie) du mode de paiement (comment il paie). Ces deux paramètres doivent être convenus avant la vente.
Les délais de paiement
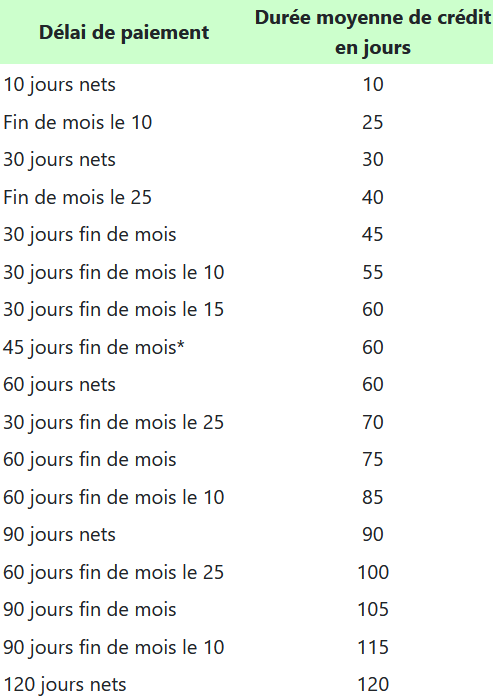
Deux grandes familles de délais coexistent : les délais calculés à partir de la date de facture, comme « 60 jours nets », et les délais regroupant les échéances à une date fixe, comme « 30 jours fin de mois le 10 ». Dans le premier cas, chaque date de facture génère sa propre échéance. Dans le second, les règlements peuvent être regroupés, ce qui facilite la gestion de l’acheteur et le recouvrement du vendeur.
Il faut toutefois comparer la durée moyenne effective du crédit, pas uniquement le nombre de jours affiché dans la clause. Ainsi, « 30 jours fin de mois le 25 » peut être plus long que « 60 jours nets ». Une date d’échéance unique dans le mois est utile seulement si le calcul reste maîtrisé et conforme aux règles applicables.
Quels sont les délais maximums entre professionnels en France ?
En France, le délai supplétif est de 30 jours après la réception des marchandises ou l’exécution de la prestation, sauf accord valable entre les parties. Le délai convenu ne peut en principe dépasser 60 jours après l’émission de la facture, ou 45 jours fin de mois si cette modalité est expressément stipulée au contrat et ne constitue pas un abus manifeste envers le créancier. Des régimes particuliers existent, notamment pour certains secteurs et les achats publics.
| Situation | Règle à connaître |
|---|---|
| Entreprises privées (règle générale) | 30 jours par défaut ; jusqu’à 60 jours date de facture ou 45 jours fin de mois dans les conditions légales |
| Transport routier de marchandises et certaines prestations associées | 30 jours maximum à compter de la date de facture |
| État et collectivités territoriales | En principe 30 jours |
| Établissements publics de santé | En principe 50 jours |
| Autres acheteurs publics | Selon leur statut, souvent 30 ou 60 jours |
Pour les règles applicables et leurs exceptions, consulter notamment l’article L.441-10 du Code de commerce et le tutoriel LME et délais de paiement. Pour les acheteurs publics, les règles dépendent du Code de la commande publique.
Le cas particulier des 45 jours fin de mois
Deux méthodes de calcul sont pratiquées : ajouter 45 jours à la date de facture puis aller à la fin du mois, ou aller à la fin du mois de facturation puis ajouter 45 jours. Les échéances ne tombent pas aux mêmes dates. La méthode retenue doit être clairement convenue avec le client pour éviter les contestations. La formulation des conditions générales de vente et du contrat est donc essentielle.
Exemple : une facture émise le 10 avril peut aboutir au 31 mai selon la première méthode, ou au 14 juin selon la seconde. L’enjeu n’est pas anecdotique lorsque des centaines de factures sont concernées.
Adapter les échéances au rythme des commandes
Pour un client commandant plusieurs fois par mois, regrouper les échéances sur une date fixe peut simplifier les paiements et réduire les retards administratifs. Il ne faut toutefois pas confondre simplification et allongement systématique du crédit. Le meilleur délai est celui qui conjugue conformité légale, trésorerie préservée et règlement effectivement obtenu à l’échéance.
Pour les projets longs, la facturation par jalons (commande, remise des plans, livraison, réception) et les acomptes peuvent être plus efficaces qu’un simple raccourcissement du délai après facturation. Un escompte pour paiement anticipé peut également être envisagé, à condition d’en mesurer le coût.
Les modes de paiement : choisir aussi en fonction du risque
Le mode de paiement influe sur les délais réels d’encaissement, la charge administrative, la possibilité d’un rejet ou d’une contestation et, dans certains cas, la faculté de mobiliser la créance. Il doit être négocié au même titre que le délai.
Le virement instantané
Disponible 24 heures sur 24 et 7 jours sur 7, il permet en principe un crédit du compte du bénéficiaire en quelques secondes. C’est un excellent moyen de sécuriser une livraison conditionnée à un paiement immédiat ou de conclure une relance téléphonique par un règlement constaté en temps réel. Depuis 2025, les prestataires de services de paiement de la zone euro sont progressivement soumis aux obligations européennes de réception et d’émission, ainsi qu’à l’interdiction de facturer ce virement plus cher qu’un virement classique équivalent. Il n’existe plus de plafond européen général de 15 000 € : des plafonds propres à la banque ou fixés par le payeur peuvent s’appliquer. Une fois exécuté, il n’est pas librement annulable, sans exclure les procédures de rappel et les situations de fraude.
Le SEPA Request to Pay (SRTP)
Ce dispositif permet au créancier d’adresser une demande de paiement structurée à son client. Il ne constitue pas à lui seul un transfert de fonds : le paiement doit ensuite être autorisé et exécuté par un moyen compatible, notamment un virement. Associé au virement instantané, il peut fluidifier les règlements à la commande ou à la livraison, sous réserve de la disponibilité du service auprès des prestataires concernés.
Le chèque
Le chèque cumule les inconvénients : délais postaux, saisies manuelles, erreurs de libellé, risque de perte, opposition dans les cas prévus par la loi et défaut de provision. Les excuses sont connues : « le chèque est parti », « il a été envoyé à la mauvaise adresse », « il manque une signature ». Le vendeur perd un temps considérable à rechercher un paiement qui aurait pu être réalisé électroniquement. Un certificat de non-paiement peut toutefois permettre, sous conditions, une procédure spécifique de recouvrement. Pour les relations commerciales courantes, le chèque est un mode de paiement obsolète à éviter.
Le virement bancaire SEPA
Simple, fiable et largement utilisé, le virement SEPA est adapté aux paiements interentreprises. Une fois les fonds effectivement crédités, le bénéficiaire n’est pas exposé au même mécanisme de rejet qu’avec un prélèvement. Il subsiste cependant des cas particuliers de rappel, d’erreur ou de fraude. Son principal inconvénient en gestion du poste client est qu’il dépend de l’initiative de l’acheteur, qui peut le déclencher en retard.
Le prélèvement SEPA
Particulièrement adapté aux facturations récurrentes, il permet au créancier de présenter le paiement à l’échéance, sous réserve d’un mandat valide, d’un identifiant créancier SEPA (ICS) et d’une référence unique de mandat (RUM). Il limite les retards dus à l’oubli, mais ne garantit pas la provision du compte. Attention à distinguer SEPA Core et SEPA B2B : dans le schéma Core, le payeur peut demander le remboursement d’un prélèvement autorisé dans les huit semaines ; pour une opération non autorisée, le délai de contestation peut aller jusqu’à 13 mois. Le schéma B2B, réservé aux professionnels et soumis à ses propres conditions, ne prévoit pas le même droit au remboursement d’un prélèvement autorisé.
La lettre de change
Émise par le fournisseur et acceptée par l’acheteur, la lettre de change matérialise un engagement de payer à une date déterminée. Elle peut faciliter la gestion des échéances et, selon les conditions bancaires, être mobilisée. Elle ne supprime pas le risque d’impayé, sauf garantie particulière, par exemple un aval bancaire approprié. Une lettre de change non acceptée n’offre pas la même sécurité.
Le billet à ordre
Il présente des caractéristiques proches de la lettre de change, mais il est émis par l’acheteur, qui s’engage à payer à l’échéance. Sa valeur comme instrument de paiement dépend notamment de la solvabilité du signataire et des garanties éventuelles.
La lettre de change relevé (LCR)
La LCR facilite le traitement bancaire d’effets de commerce par voie dématérialisée. Elle peut rationaliser les échéances lorsque vendeur et acheteur ont mis en place une organisation adaptée. La simple transmission d’une LCR ne constitue pas une garantie bancaire de paiement : acceptation, conditions contractuelles et possibilité de rejet restent à examiner.
Le virement commercial à échéance (VCOM)
Le VCOM permet à l’acheteur de programmer un règlement à une date future et d’en informer son fournisseur. Il peut améliorer la visibilité des encaissements et, selon le dispositif et l’accord bancaire, faciliter une mobilisation. Il ne faut toutefois pas assimiler une annonce de virement futur à une garantie universelle de paiement : la portée de l’engagement dépend du service utilisé et de ses conditions.
La carte bancaire
La carte bancaire reste moins utilisée pour les gros montants interentreprises, mais elle est intéressante pour les acomptes, les petites commandes, les règlements à distance ou les relances. Les liens de paiement intégrés aux logiciels de credit management, comme My DSO Manager, peuvent accélérer le règlement. Il faut néanmoins tenir compte des frais, des plafonds et des contestations ou rétrofacturations possibles.
Comment choisir les bonnes conditions de paiement ?
| Situation commerciale | Approche à privilégier | Point de vigilance |
|---|---|---|
| Nouveau client peu connu | Acompte, paiement à la commande ou garantie adaptée | Vérifier la solvabilité avant de consentir un encours |
| Facturation mensuelle récurrente | Prélèvement SEPA ou virement à date convenue | Mandat, rejets et suivi des échéances |
| Livraison contre paiement | Virement instantané lorsque disponible | Constater les fonds reçus, pas seulement un justificatif |
| Projet de longue durée | Acompte et facturation par jalons | Aligner les échéances sur les coûts engagés |
| Client à risque élevé | Raccourcir le délai et renforcer les garanties | Ne pas laisser la vente accroître une exposition non maîtrisée |
Un exemple simple : le coût de 30 jours supplémentaires
Une entreprise facture 3,65 M€ TTC par an à ses clients, soit environ 10 000 € par jour. Accorder 30 jours de crédit supplémentaires représente 300 000 € de créances clients supplémentaires à financer, à activité constante. Avec un coût annuel des capitaux de 6 %, cela représente environ 18 000 € par an, hors risque d’impayé et coûts de gestion. La négociation des délais peut donc avoir autant d’importance que celle du prix.
Les conditions doivent être cohérentes avec la limite de crédit, la politique commerciale et les garanties obtenues. Elles doivent aussi être écrites clairement dans les documents contractuels et correctement reprises sur les factures. Une condition mal formulée devient facilement un prétexte à litige, puis à retard de paiement.

